
Конец прошлой недели и начало этой ознаменовались классической сменой настроений: понедельник дал рынкам мощнейший импульс – Nasdaq Composite вплотную подошёл к историческому максимуму. Однако уже к среде эйфория сошла на нет, ведь доходность 10-летних трежерис пробила 5,2% — максимум с 2007 года, — что мгновенно обрушило технологический сектор. К пятнице, 25 сентября, рынки закрылись в небольшом плюсе, но общий фон остался настороженным. Главные драйверы — ястребиный FOMC, скачок доходностей и сильные данные по PMI, которые усилили ожидания нового повышения ставки.
Фондовые рынки
В пятницу, 25 сентября, американские индексы закрылись разнонаправленно. S&P 500 прибавил 0,51% до 7 743 пунктов, Nasdaq Composite вырос на 0,48% до 27 068 пунктов, а Dow Jones поднялся на 0,93% до 51 828 пунктов. Однако за неделю индексы показали смешанную динамику: технологический сектор оставался под давлением из-за роста доходностей, тогда как циклические акции чувствовали себя лучше. Начало этой пятидневки продолжает давить спрос на «риск» вниз – индексы продолжают плавно сползать в южные широты.
В прошлую пятницу Shanghai Composite закрылся на 3 888 пунктах (-1,22%), гонконгский Hang Seng — на 24 510 пунктах (-1,0%). В понедельник и вторник китайские индексы продолжили консолидацию вблизи этих уровней, поводов для роста пока не наблюдается - давление оказывают слабые внутренние данные и отсутствие новых стимулов.
Российский рынок продолжает слабеть и крутиться вокруг своих поддержек – сказывается отсутствие драйверов для движения.
Экономические предпосылки
Главный вопрос недели: почему доходность 10-летних трежерис пробила 5,2% — максимум с 2007 года, — а Nasdaq и S&P 500 при этом валятся вниз?
Ответ лежит на поверхности: американская экономика оказалась слишком горячей. В среду, 23 сентября, вышел предварительный индекс PMI от S&P Global за сентябрь, и цифры оказались шокирующими. Композитный PMI взлетел до 58,4 против прогноза 55,3 — это максимум с июля 2021 года. Сектор услуг вырос до 58,7, а производство — до 57, что стало лучшим показателем с 2022 года. По оценкам S&P Global, такие данные предполагают годовой рост экономики около 5%, что вообще не вяжется с идеей «замедления».
Эта новость мгновенно перевернула ожидания по ставке. Если экономика так разогналась, то инфляция никуда не уходит, а значит, ФРС придётся не просто сохранять ставку высокой, а повышать её снова. Вероятность октябрьского повышения на CME FedWatch взлетела с 53% до 70,9% за один день. Именно это и взорвало доходности трежерис, заставив их побить свои рекорды.
Механика дисконтирования денег выступает киллером для Nasdaq: технологические компании оцениваются исходя из их будущих прибылей; когда 10-летняя доходность растёт с 4,5% до 5,2%, все будущие денежные потоки становятся дешевле в сегодняшних деньгах. Для компаний, у которых основная прибыль ожидается через 5–10 лет (а это большинство AI-историй), удар особенно болезненный.
Рынок получил «левый в печень» и от аукционов: в среду Минфин разместил 5-летние облигации на $70 млрд, аукцион прошёл «безобразно» — покрытие составило всего 2,21x против обычных 2,37x. Инвесторы просто не захотели покупать бумаги по текущим ставкам, что ещё сильнее подтолкнуло доходности вверх.
Сейчас к этому добавились ожидания по NFP, который будет опубликован уже в эту пятницу. Консенсус предполагает, что сентябрьский отчёт покажет всего +100 000 рабочих мест против 187 000 в августе. Но парадокс в том, что слабый NFP уже не спасёт рынок. Даже если данные выйдут хуже прогноза, рынок закладывает более 70% вероятности октябрьского повышения и вряд ли откажется от этой идеи. А если NFP окажется сильным — это просто подтвердит, что экономика перегрета, и даст ФРС ещё один аргумент для ужесточения. Кевин Уорш снова играет в шахматы и проигрывает (второй цугцванг за неполные два квартала - это надо уметь).
В итоге бюджетные дефициты продолжают выбрасывать на рынок всё новые объёмы облигаций. Это и есть тот самый «перегрев», который ястребиное крыло ФРС предсказывало месяцами. Пока эти факторы сохраняются, доходности будут давить на акции — особенно на технологические.
Прогноз по фондовым индексам
В перерыве между выходами обзоров произошла отмена сценария в лонг, мы это показали в понедельник в видеообзоре. Там же мы показали уровня для возможных сценариев в продажу. SP500 как раз отлично сходил вниз от 7720. Сейчас цена зажата между значимыми уровнями 7731 и 7655, сделки лучше всего искать при подходе к этим зонам.
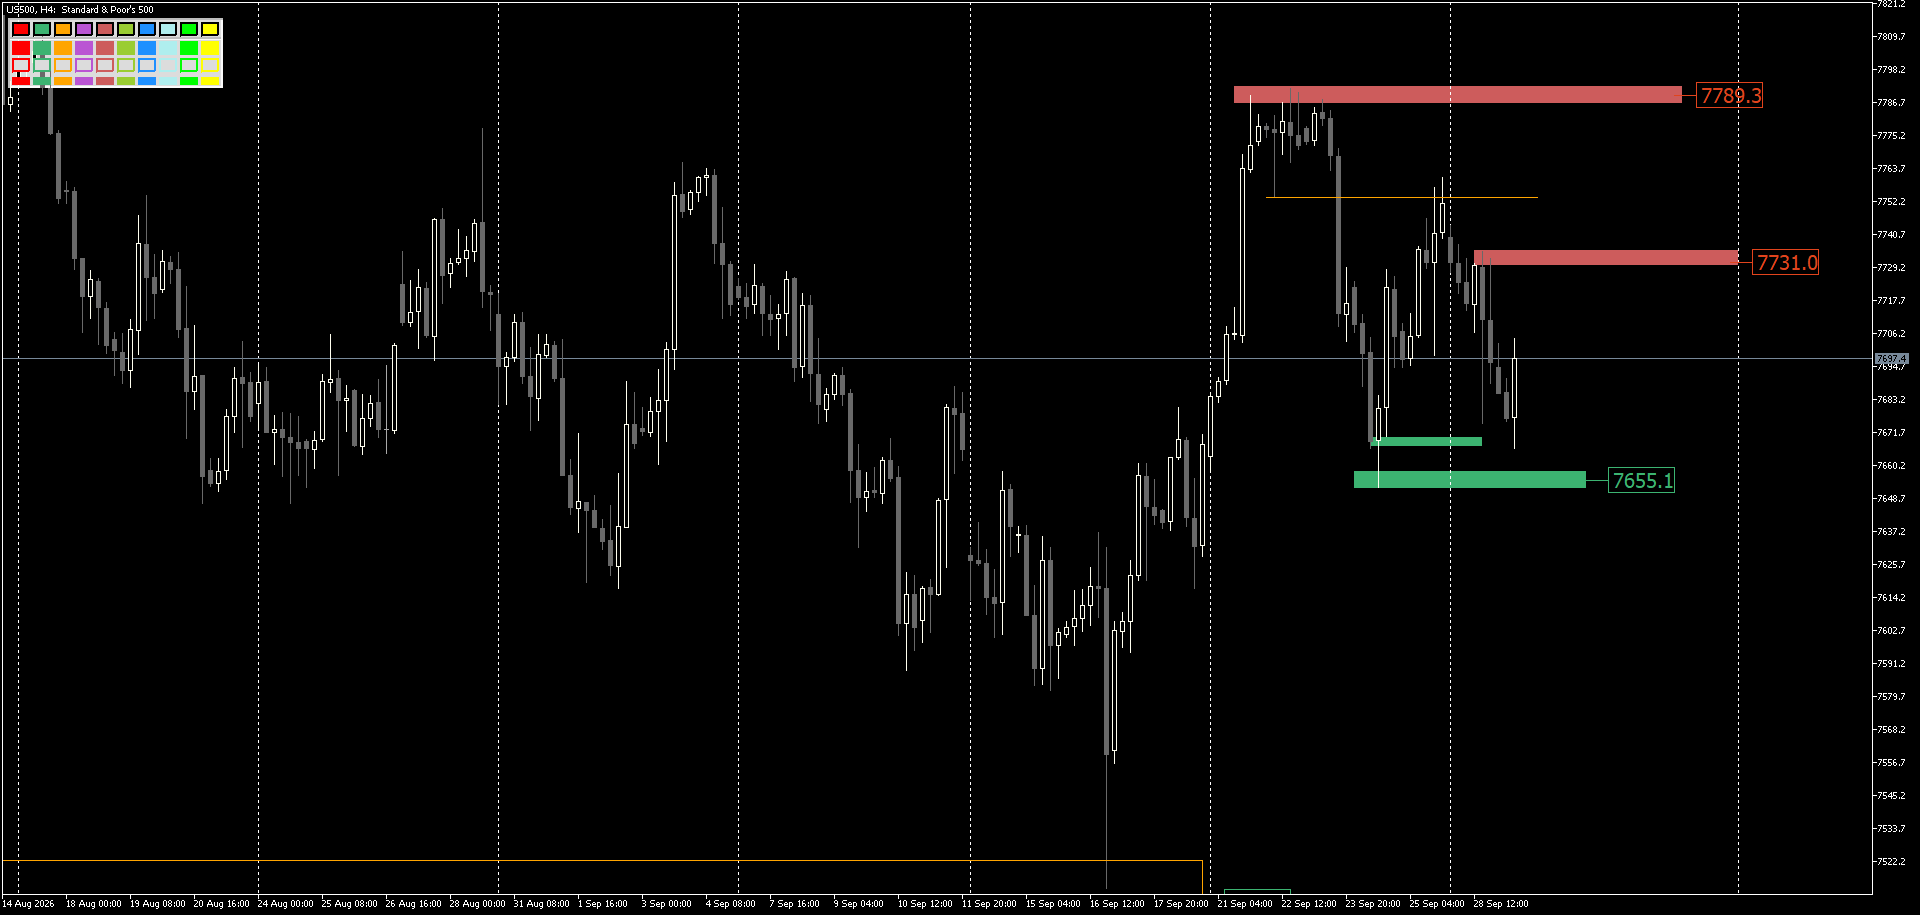
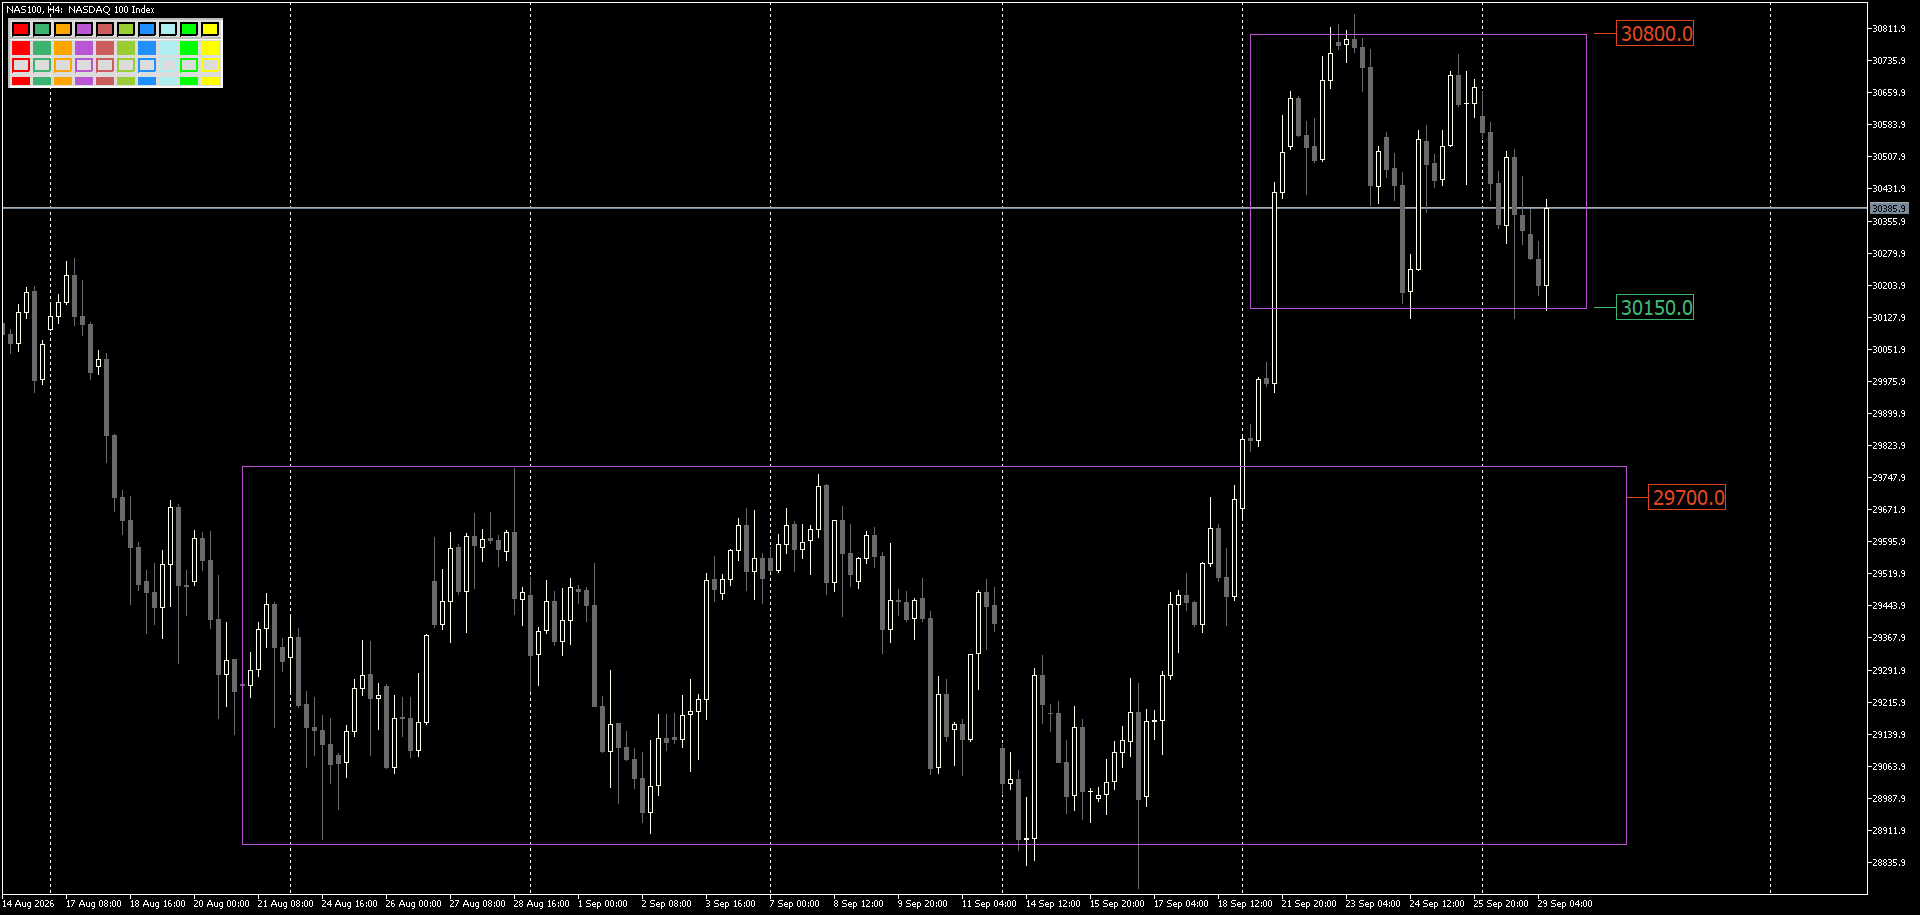
По индексу Nasdaq ситуация аналогичная – наторгована «коробка», по выходу из которой можно искать точки входа в рынок в соответствии с вашей торговой системой.
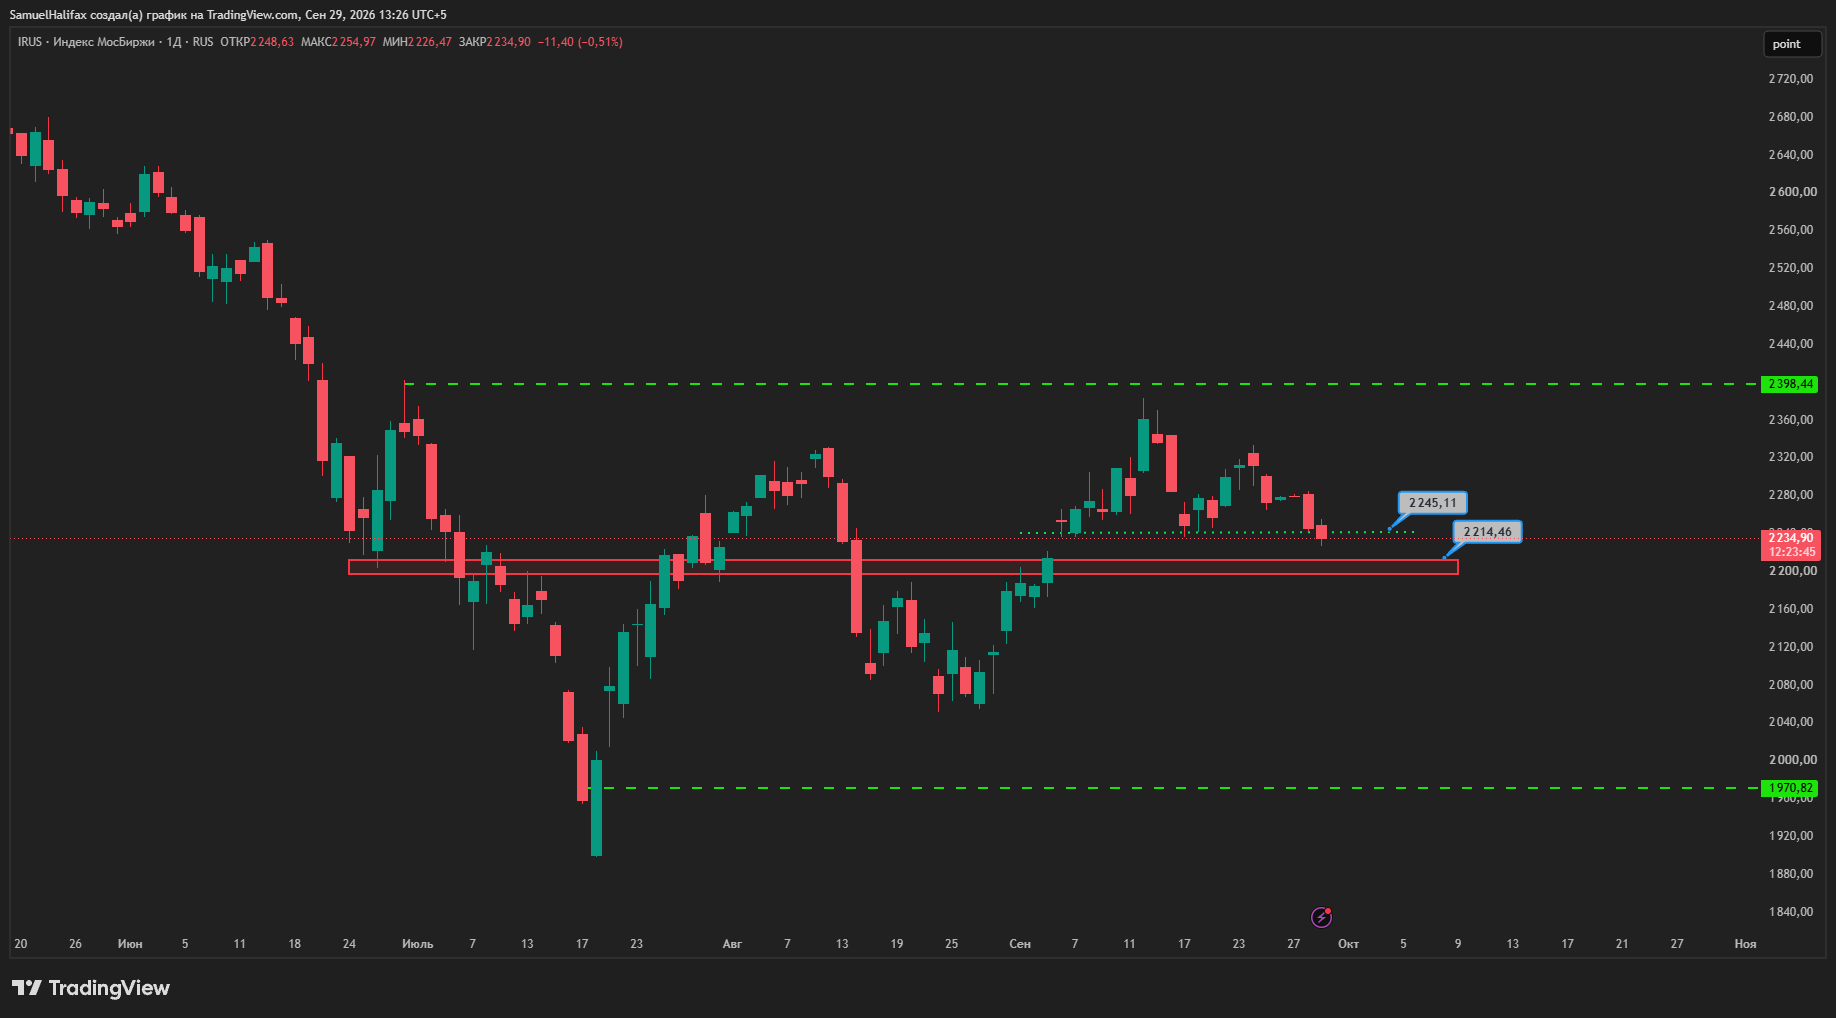
Индекс Мосбиржи пока тестирует ближайшие уровни, здесь необходимо ждать закрепления, резюмируют аналитики «Паритета».
Нефть
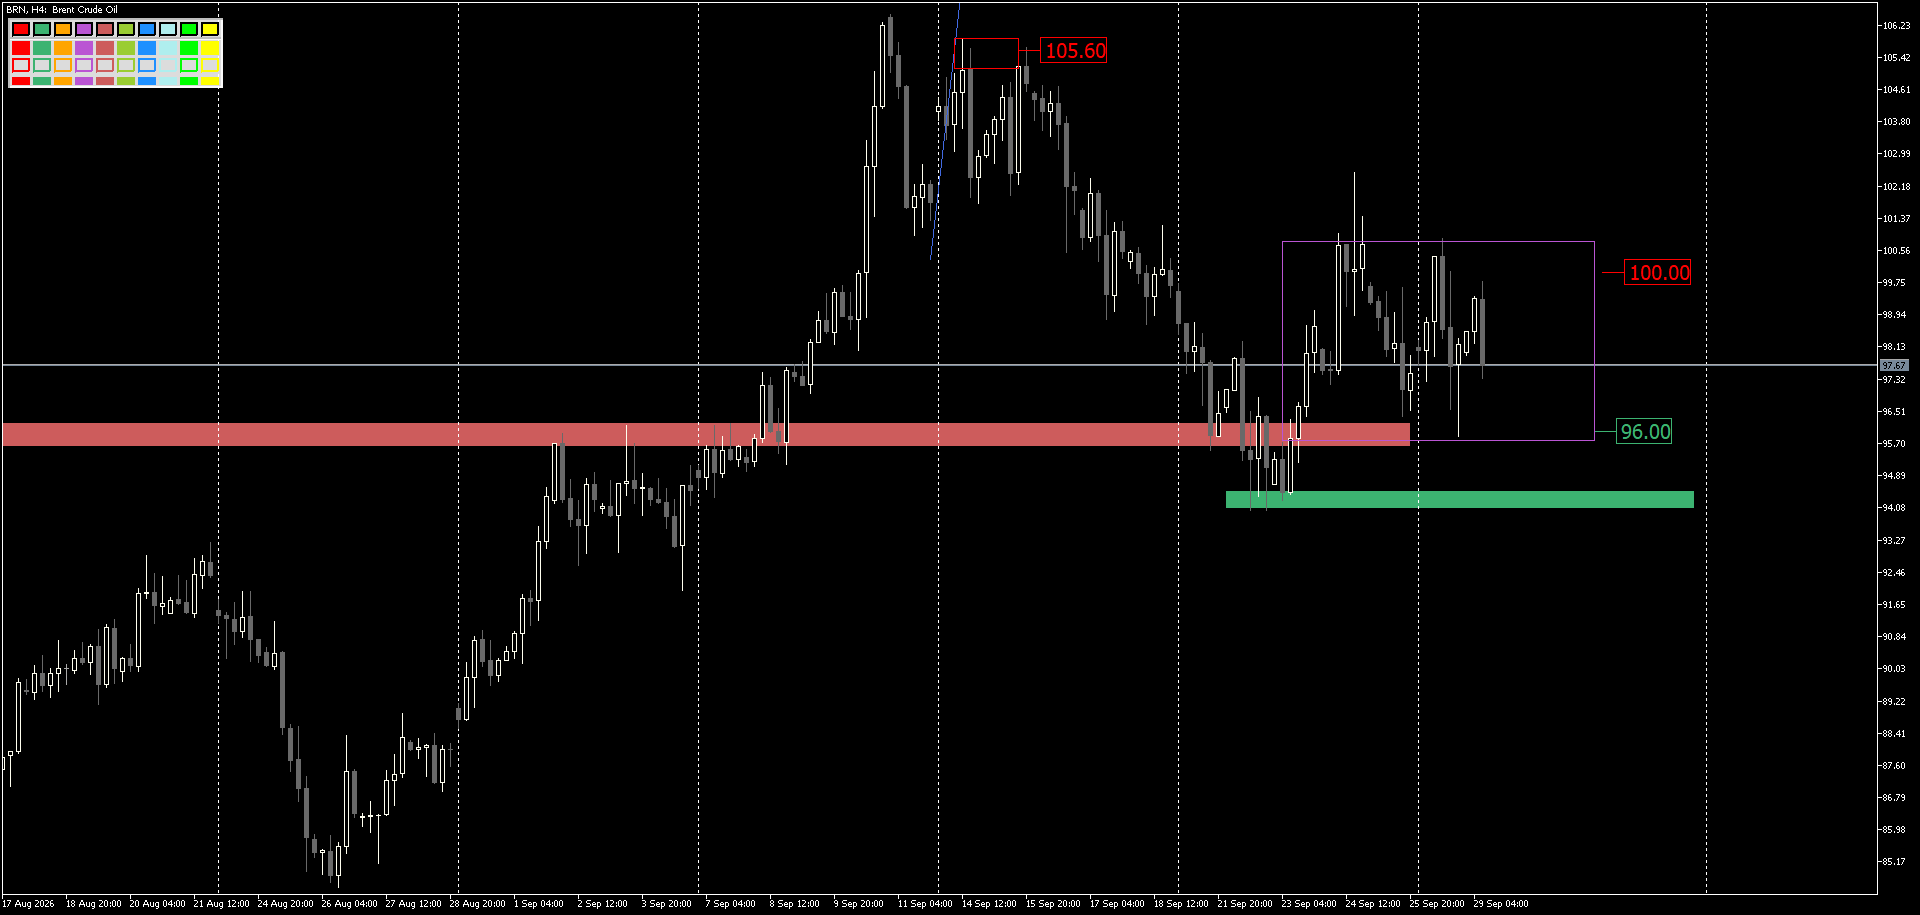
Нефть пока находится в боковике между 96 и 100.
Прогноз по нефти
Если нефти удастся закрепиться ниже 96-го уровня, то можно с ретеста начинать поиски точек входа продажи, рекомендуют эксперты «Паритета».
Золото
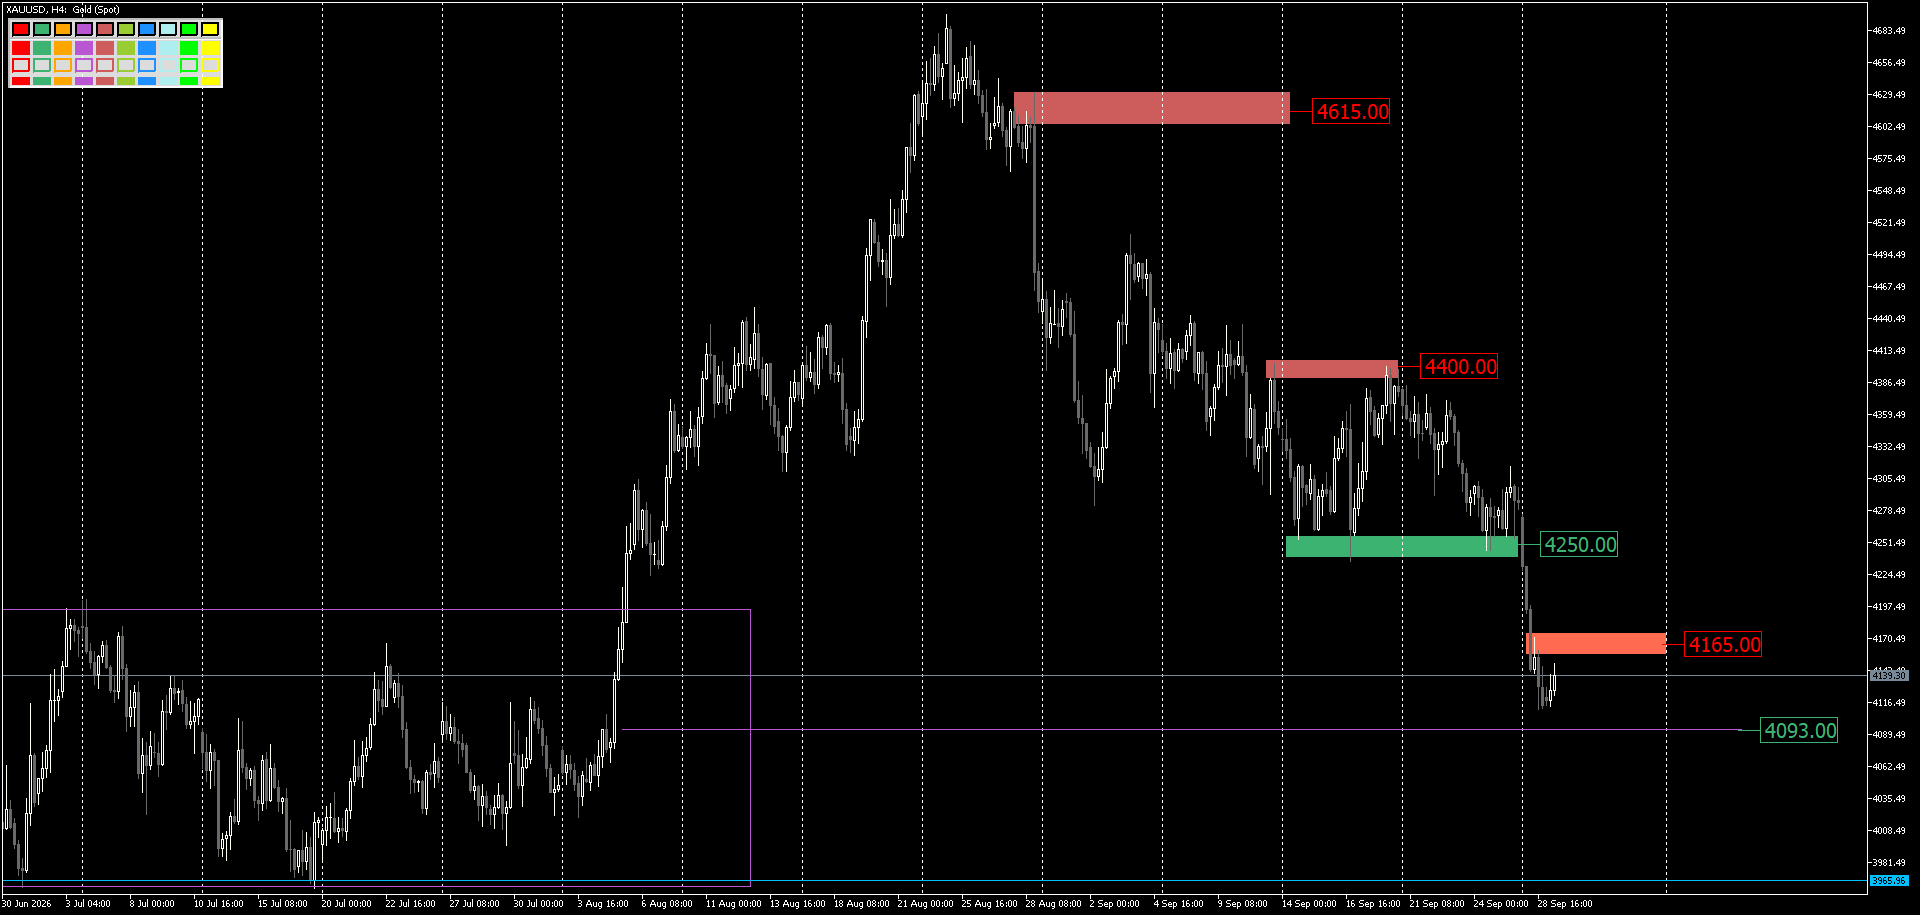
Давление от рынка облигаций продолжает давить на бездоходный металл, золото развивает нисходящий тренд.
Прогноз по золоту
Если золоту не удастся преодолеть 4165, то от этой зоны можно присмотреться к продажам до точки контроля на 4093. В противном случае, закрепление выше 4165 создаст возможности для роста золота и ретеста зоны 4300, предполагают аналитики компании «Паритет».
Криптовалютный рынок
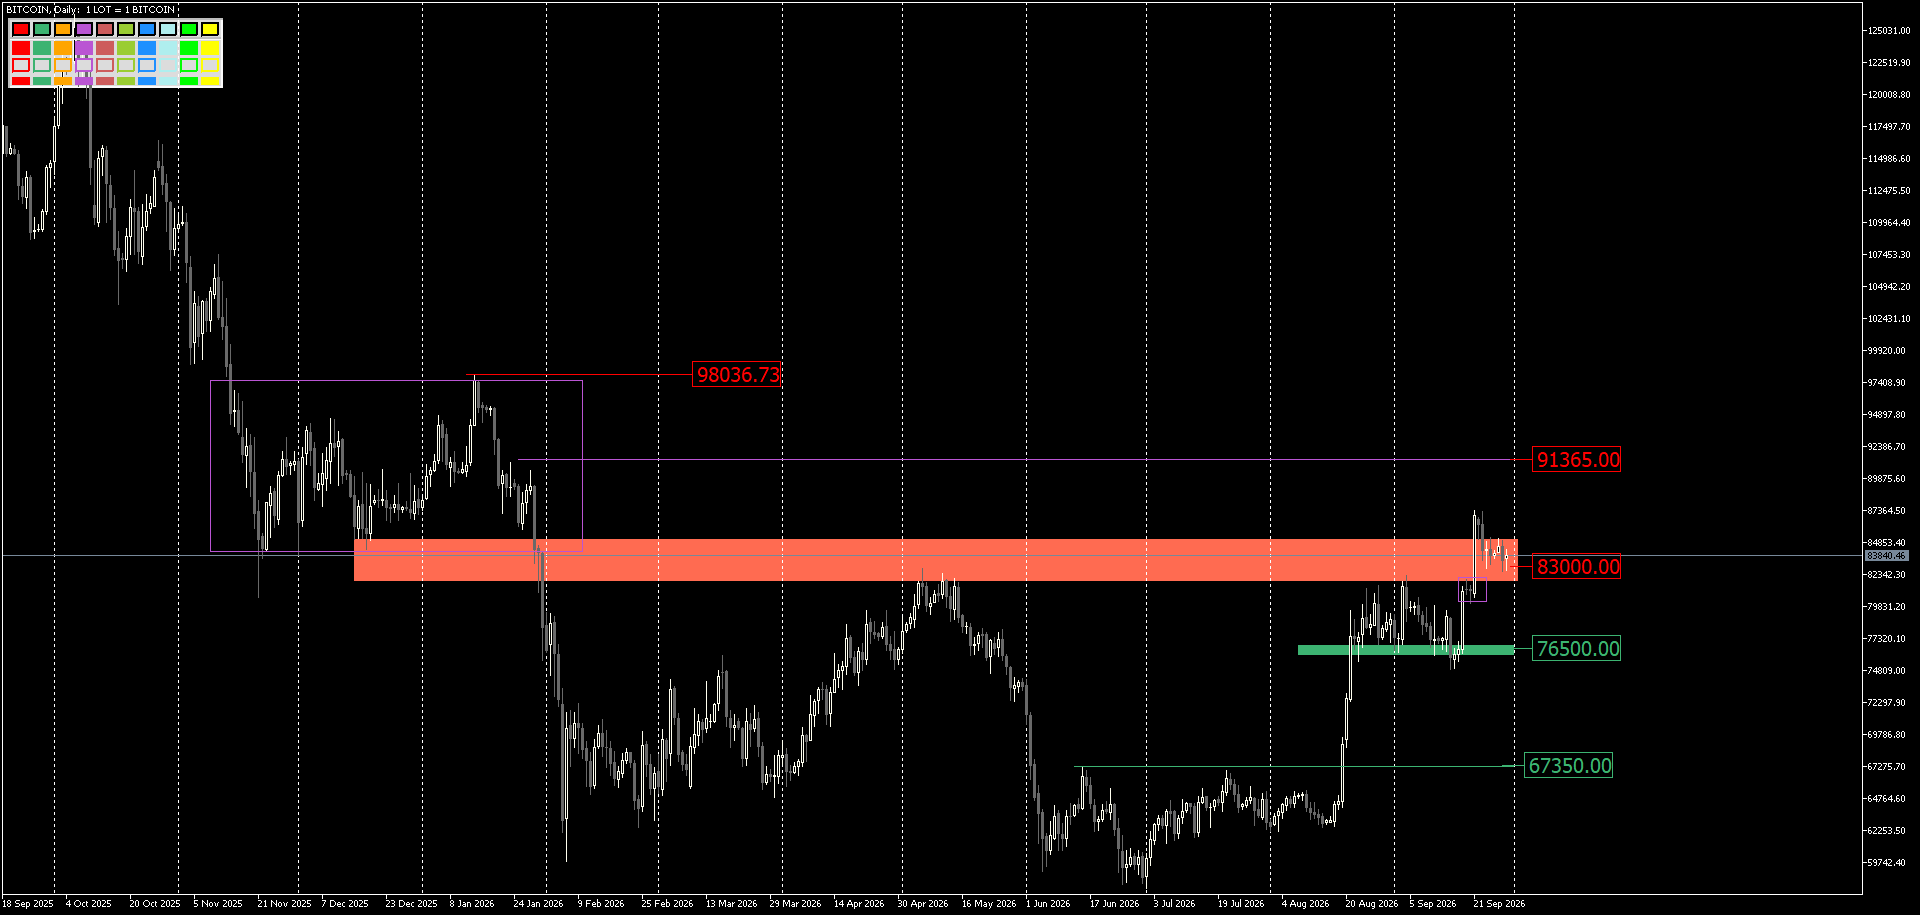
Биткоин лучше всех сопротивляется негативу – пока главная криптовалюта демонстрирует устойчивое закрепление выше уровня 83к, несмотря на давление из-за рынка долга и кризиса на Ближнем Востоке. Несмотря на это притоки бьют рекорды: за прошлую неделю американские спотовые биткоин-ETF привлекли $2,39 млрд — лучший недельный результат в 2026 году и крупнейший приток с октября 2025 года.
После провала с CLARITY Act 15 сентября CFTC не стали ждать, 17 числа направила в Белый дом собственный пакет правил для крипторынка. Одновременно SEC предоставила пятилетнюю «инновационную» льготу для торговли токенизированными акциями. Это классическая «подковёрная игра»: пока Конгресс буксует, регуляторы проталкивают свои инициативы в обход законодателей.
После провала с CLARITY Act 15 сентября CFTC не стали ждать, 17 числа направила в Белый дом собственный пакет правил для крипторынка. Одновременно SEC предоставила пятилетнюю «инновационную» льготу для торговли токенизированными акциями. Это классическая «подковёрная игра»: пока Конгресс буксует, регуляторы проталкивают свои инициативы в обход законодателей.
Прогноз по криптовалюте
Специалисты компании «Паритет» сохраняют бычий прогноз по криптовалюте, но предупреждают, что после выхода NFP в пятницу ситуация может измениться.
Валютный рынок
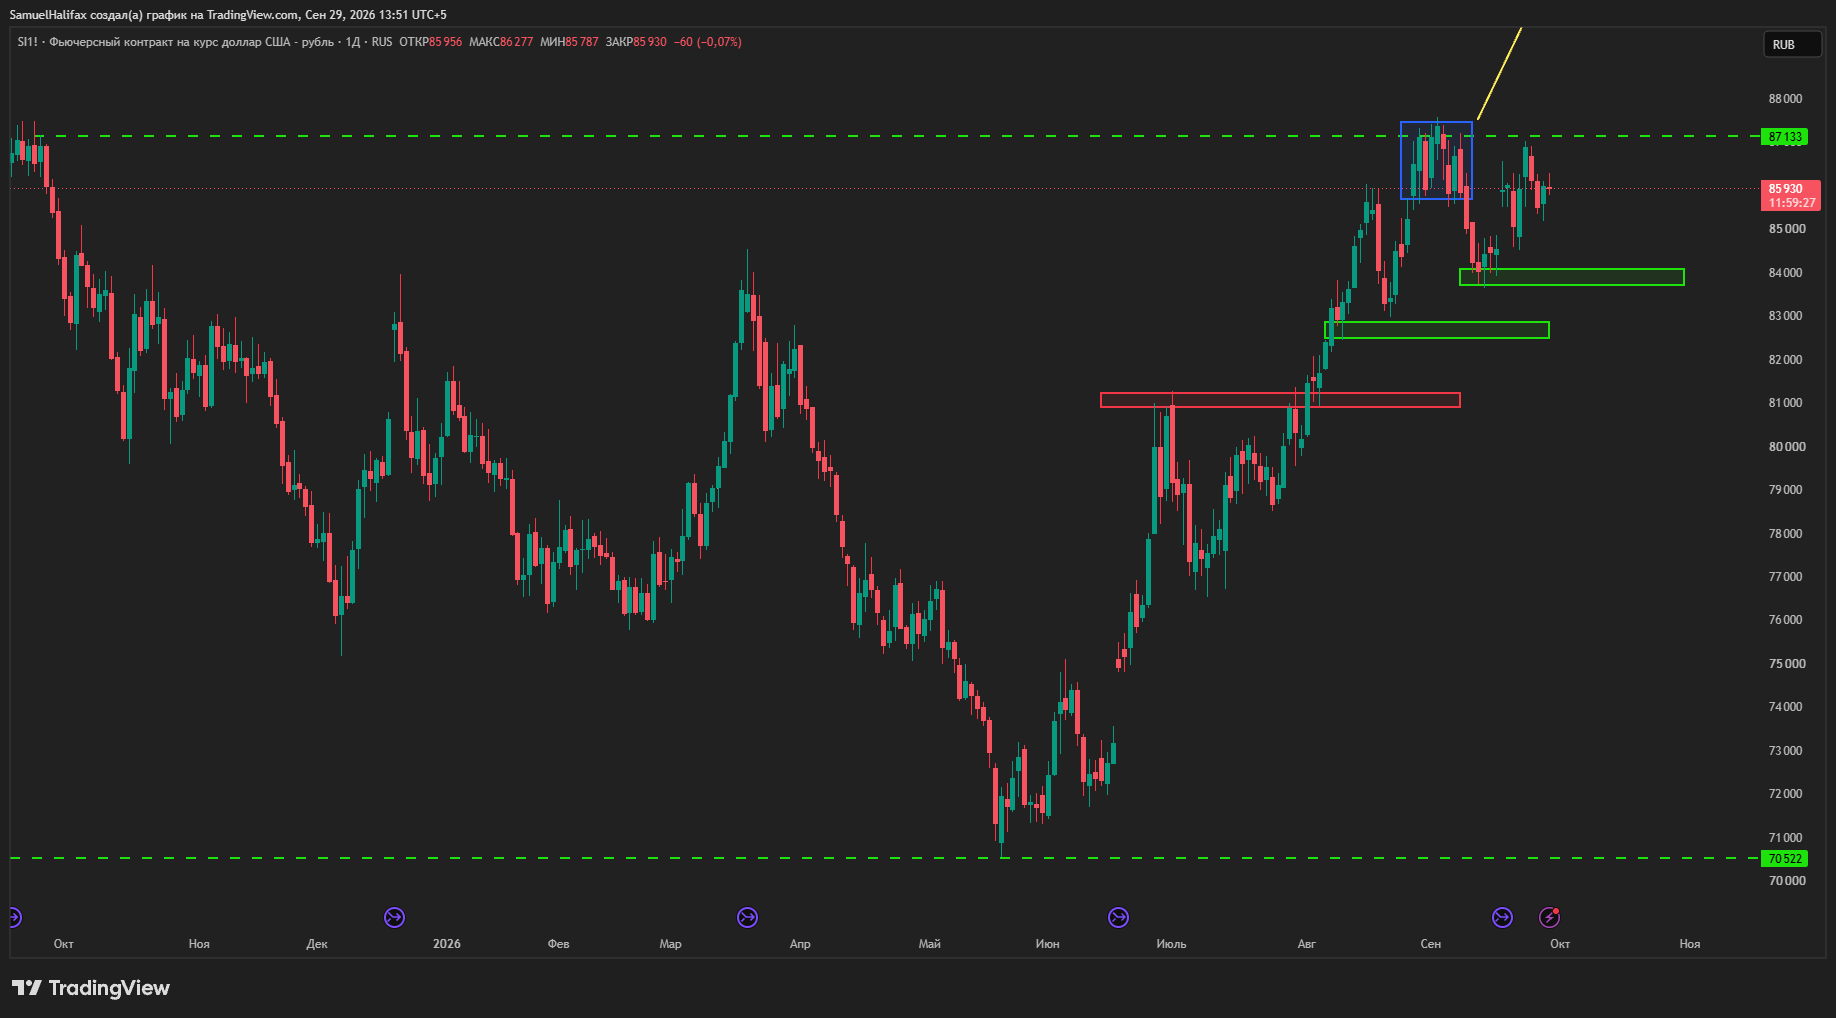
Российский рубль продолжает блуждать между значимых уровней.
Прогноз по российскому рублю
Пока можно продолжать следить за уровнями и готовиться к новым сделкам.
Основные валютные пары FOREX
EURUSD
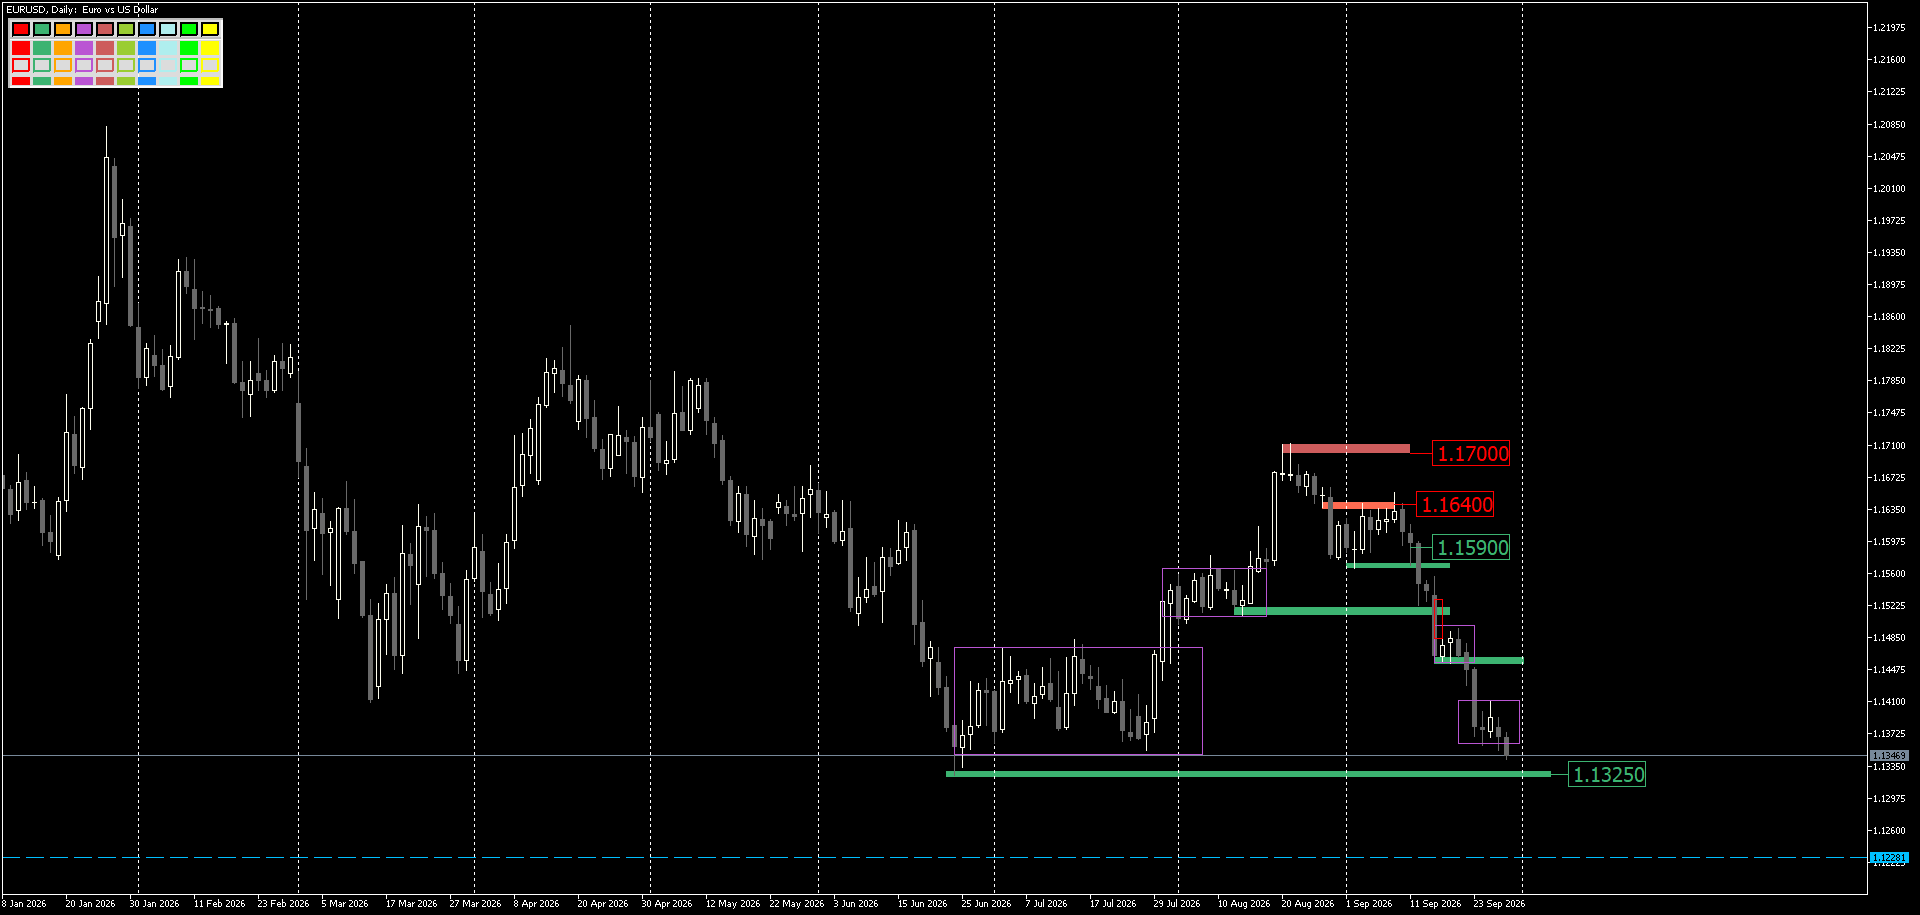
Поздравляем продавцов евро с прибылью! Зона 1.1450 уверенно отработана, и сейчас нужно смотреть, как рынок будет обыгрывать зону поддержки 1.13250. Если её пробьют, то можно поискать входы в продажу, делятся взглядом аналитики учебного центра «Паритет».
GBPUSD
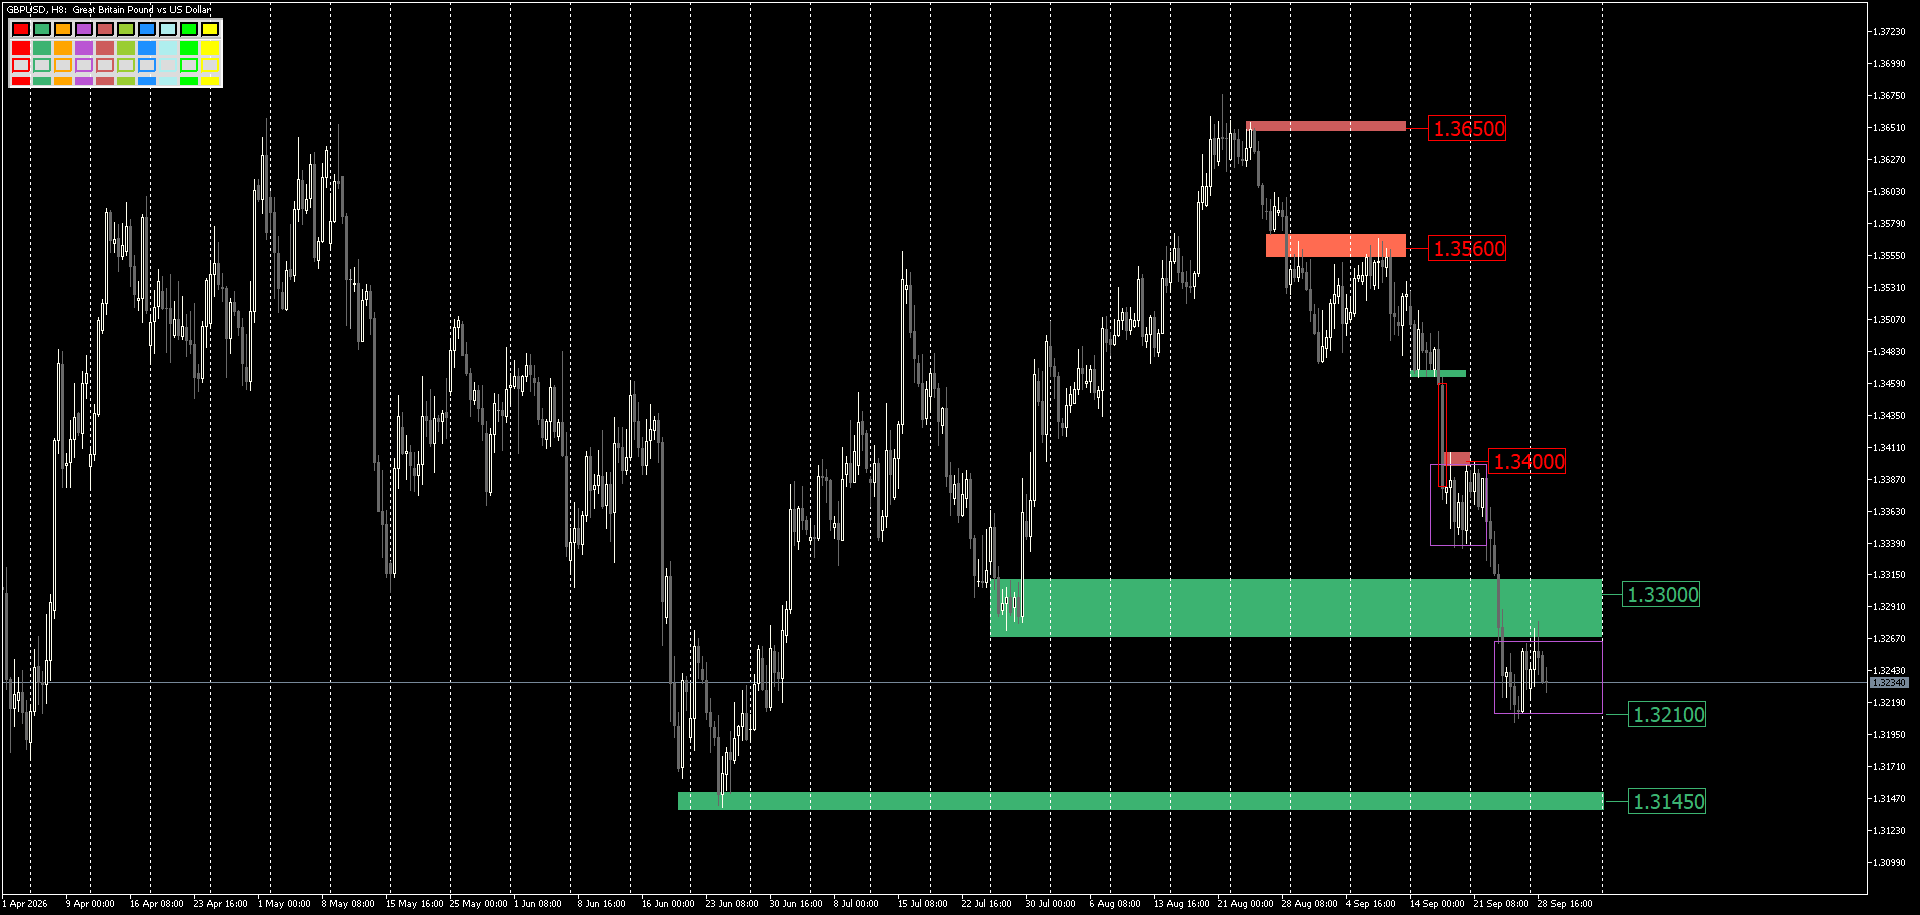
Фунт продолжает снижение, как и евро. Если ему удастся выбраться из «коробки», то проход ниже 1.32150 откроет дорогу к зоне 1.31450.
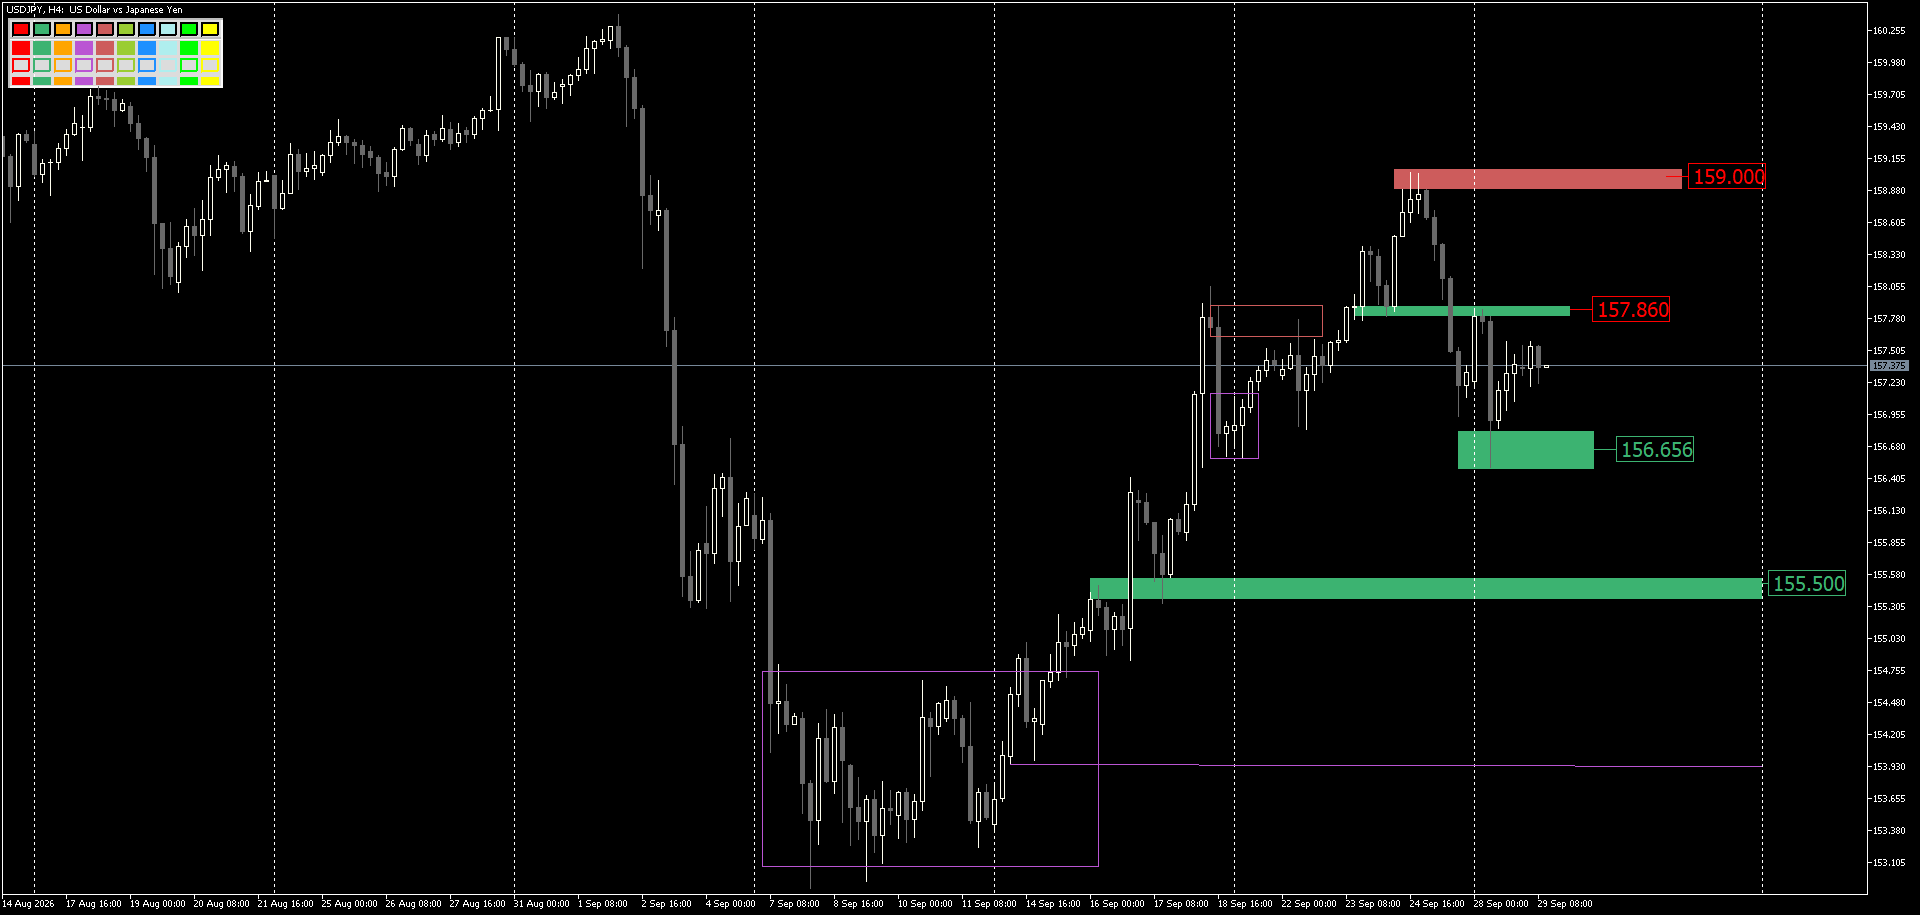
USDJPY
Валютная пара USDPY всё ещё находится под давлением. Сопротивление 157.86 сдерживает рост пары. Уход ниже 156.650 спровоцирует пару упасть вплоть до уровней 155.500.