
Неделя 14–18 сентября стала поворотной для глобальных рынков. Главным событием стало заседание FOMC, на котором Кевин Уорш повысил ставку впервые с 2023 года — до 3,75–4,00% — и дал понять, что это не конец, а начало цикла. Доходность 10-летних трежерис пробила 5%, доллар рванул вверх, а золото упало ниже $4 320. Но самым интересным стало то, как рынок переварил ястребиный сигнал: S&P 500 в моменте показал рост, а Nasdaq почти не пострадал — рынок уже закладывал это повышение. Сегодня добавляется экспирация «четыре ведьмы» (хотя по факту их три), на $9,6 трлн — мощнейший технический катализатор, который может перевернуть внутридневную картину.
Фондовые рынки
Реакция рынков, по заверениям СМИ, была «внутренне последовательной для ястребиной переоценки». Dow Jones упал на 1,21%, S&P 500 потерял 0,44%, а Nasdaq почти не пострадал (-0,01%). Это важный сигнал: рынок акций уже закладывал повышение, релиз показателя полностью совпал с ожиданиями, а распродажа была сконцентрирована в циклических секторах (банки, энергетика), а не в технологиях. В пятницу, 18 сентября, к этому добавляется огромная экспирация, которая традиционно сопровождаются повышенным объёмом и волатильностью.
Китайские рынки оставались под давлением на протяжении всей недели. Shanghai Composite к середине недели торговался в районе 3 850–3 870 пунктов, не сумев удержаться выше 3 900 после глобальной распродажи. Давление на китайские рынки оказали сразу несколько факторов: рост доходности трежерис до 5% (что оттягивает капитал из развивающихся рынков), эскалация на Ближнем Востоке и нефть выше $100 (что увеличивает издержки для крупнейшего импортёра энергоносителей), а также отсутствие новых стимулов от властей.
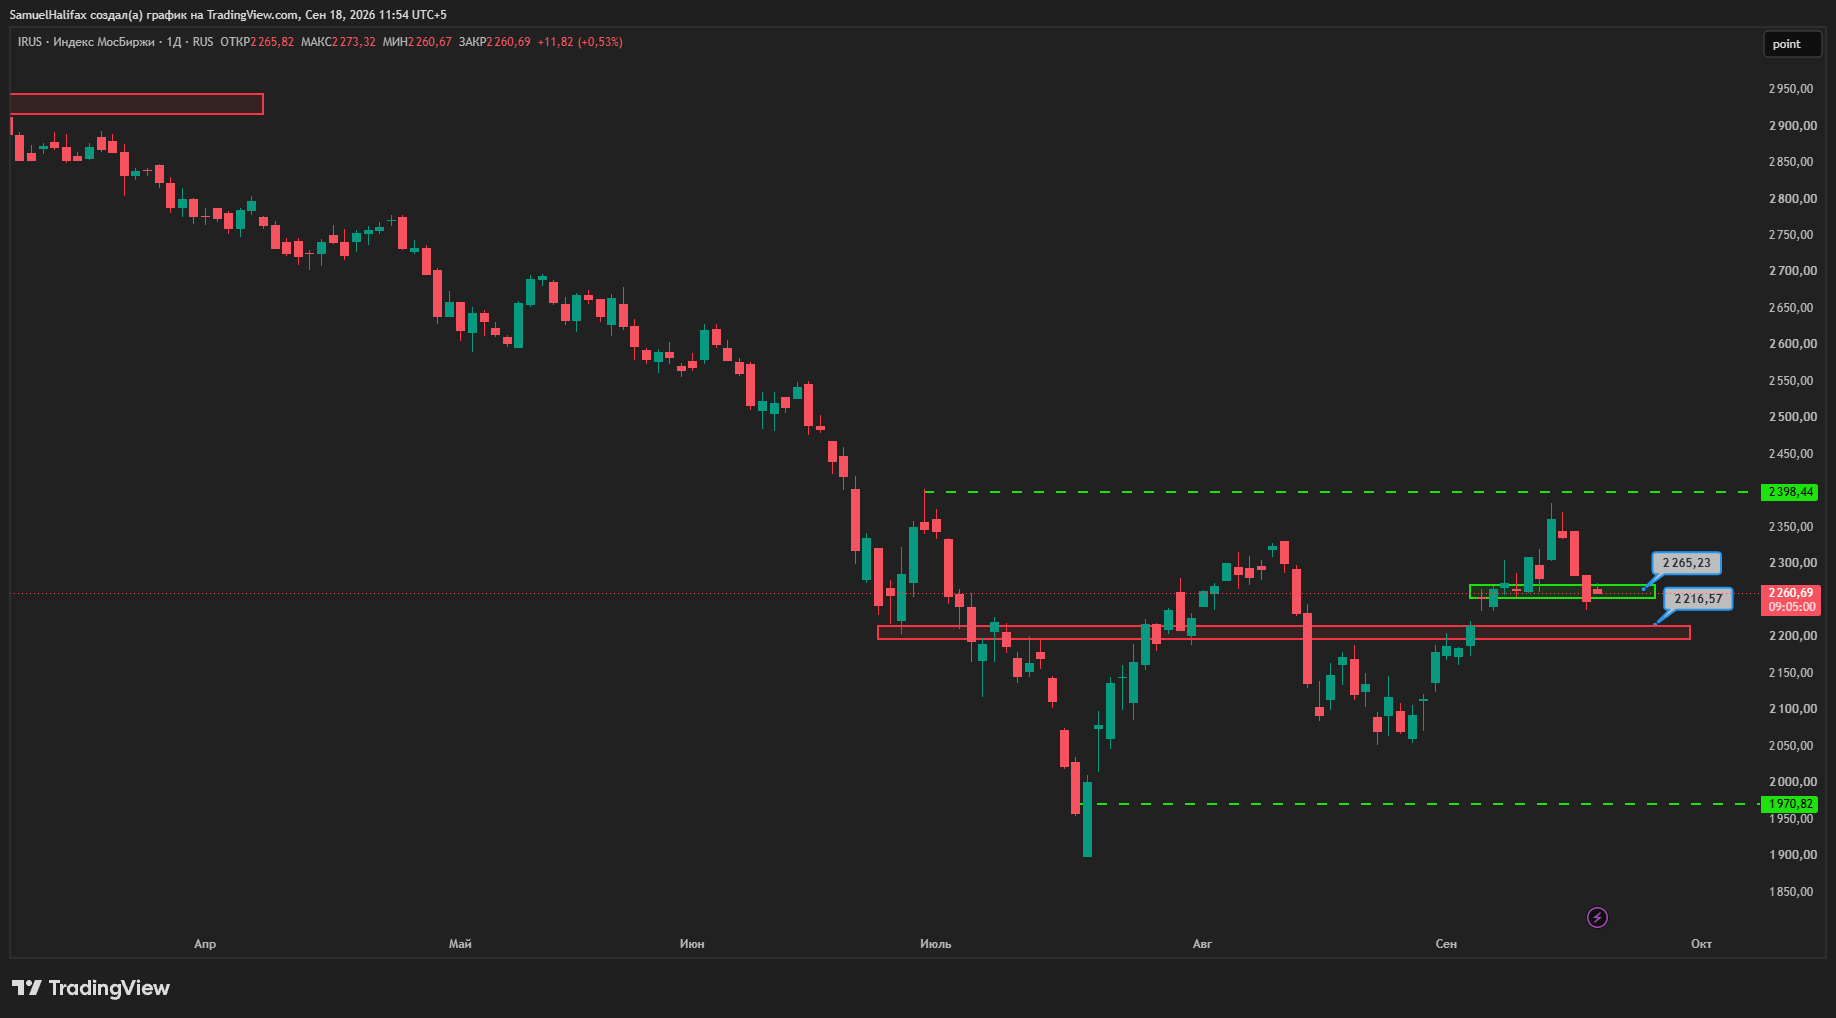
Российский рынок начал неделю с мощного роста. В понедельник, индекс Мосбиржи взлетел на 3,26% до месячного максимума, в моменте поднимаясь на 4,5% до 2 382,82 пункта. Главный драйвер — ралли нефти после закрытия Ормузского пролива. К концу недели индекс вернулся в область поддержки 2240-2260.
Экономические предпосылки
Всё прошло по плану: FED поднял ставку и немного пощёлкал ястребиным клювом, но не сильно, чтобы не распугать инвесторов. В итоге рынок успокоился, что ФРС взяла ситуацию с инфляцией под контроль. При этом важно понимать: главный вопрос теперь не в самом повышении, а в том, насколько долго ФРС собирается держать гайки закрученными. Согласно свежим прогнозам FOMC, медианная ставка на конец 2026 года находится около 4,1%, то есть рынок получил намёк ещё примерно на одно повышение, однако дальнейшая траектория по-прежнему будет зависеть от инфляции и состояния экономики.
Поэтому сейчас особенно внимательно смотрим на рынок облигаций. 10-летние Treasuries после недавнего выхода выше 5% немного успокоились, но долгий конец кривой всё ещё остаётся достаточно дорогим, а значит полноценного расслабления финансовых условий пока не произошло. Если доходности 10–30-летних облигаций начнут устойчиво снижаться вместе с волатильностью рынка ставок, это станет хорошим сигналом для рисковых активов: доллар получит давление, а акции и крипта смогут получить дополнительное топливо для роста. Если же долг продолжит держать доходности высоко, то облигационный рынок останется главным тормозом для индексов. Иными словами, после решения FED смотрим уже не столько на саму ставку, сколько на реакцию Treasury market: именно она покажет, получил ли рынок долгожданный зелёный свет на включение полноценного риск-аппетита.
Поэтому сейчас особенно внимательно смотрим на рынок облигаций. 10-летние Treasuries после недавнего выхода выше 5% немного успокоились, но долгий конец кривой всё ещё остаётся достаточно дорогим, а значит полноценного расслабления финансовых условий пока не произошло. Если доходности 10–30-летних облигаций начнут устойчиво снижаться вместе с волатильностью рынка ставок, это станет хорошим сигналом для рисковых активов: доллар получит давление, а акции и крипта смогут получить дополнительное топливо для роста. Если же долг продолжит держать доходности высоко, то облигационный рынок останется главным тормозом для индексов. Иными словами, после решения FED смотрим уже не столько на саму ставку, сколько на реакцию Treasury market: именно она покажет, получил ли рынок долгожданный зелёный свет на включение полноценного риск-аппетита.
Большой «ОРЕХ» по деривативам: что это и почему важно
Сегодня, 18 сентября, рынки переживают экспирацию — событие, которое на сленге называют «четыре ведьмы» (quad witching). В этот день одновременно истекают четыре типа деривативов:
Опционы на акции (stock options)
Опционы на индексы (index options)
Фьючерсы на индексы (index futures)
Фьючерсы на отдельные акции (single-stock futures)
Опционы на акции (stock options)
Опционы на индексы (index options)
Фьючерсы на индексы (index futures)
Фьючерсы на отдельные акции (single-stock futures)
Почему это важно:
Такие экспирации традиционно сопровождаются аномально высокими объёмами торгов и повышенной волатильностью. Сегодняшний день сочетает сразу несколько катализаторов и это создаёт «множественные механические катализаторы», которые могут определить позиционирование на весь четвёртый квартал.
Аналитики компании «Паритет» предупреждают, что волатильность внутри дня может быть экстремальной, особенно в последний час торгов, когда маркет-мейкеры закрывают позиции. Также уровни могут «проколоться» — ложные пробои в такие дни обычное дело. После экспирации рынок часто входит в новый тренд, который задаёт направление на недели вперёд.
Так что впереди нас ждут интересные возможности заработать деньги!
Прогноз по фондовым индексам
И снова отработка сценария, как по маслу: в прошлом обзоре мы рекомендовали ждать ложного пробоя поддержки 28850, что и произошло!
Надеемся, что наши опытные читатели смогли найти точки входа в покупки! Но даже если вы не успели, не стоит отчаиваться – всё только начинается. После экспирации, уже на следующей неделе, могут появиться хорошие точки входа в лонг. Для Nasdaq желательно закрепиться выше старого сопротивления 29700.
Надеемся, что наши опытные читатели смогли найти точки входа в покупки! Но даже если вы не успели, не стоит отчаиваться – всё только начинается. После экспирации, уже на следующей неделе, могут появиться хорошие точки входа в лонг. Для Nasdaq желательно закрепиться выше старого сопротивления 29700.
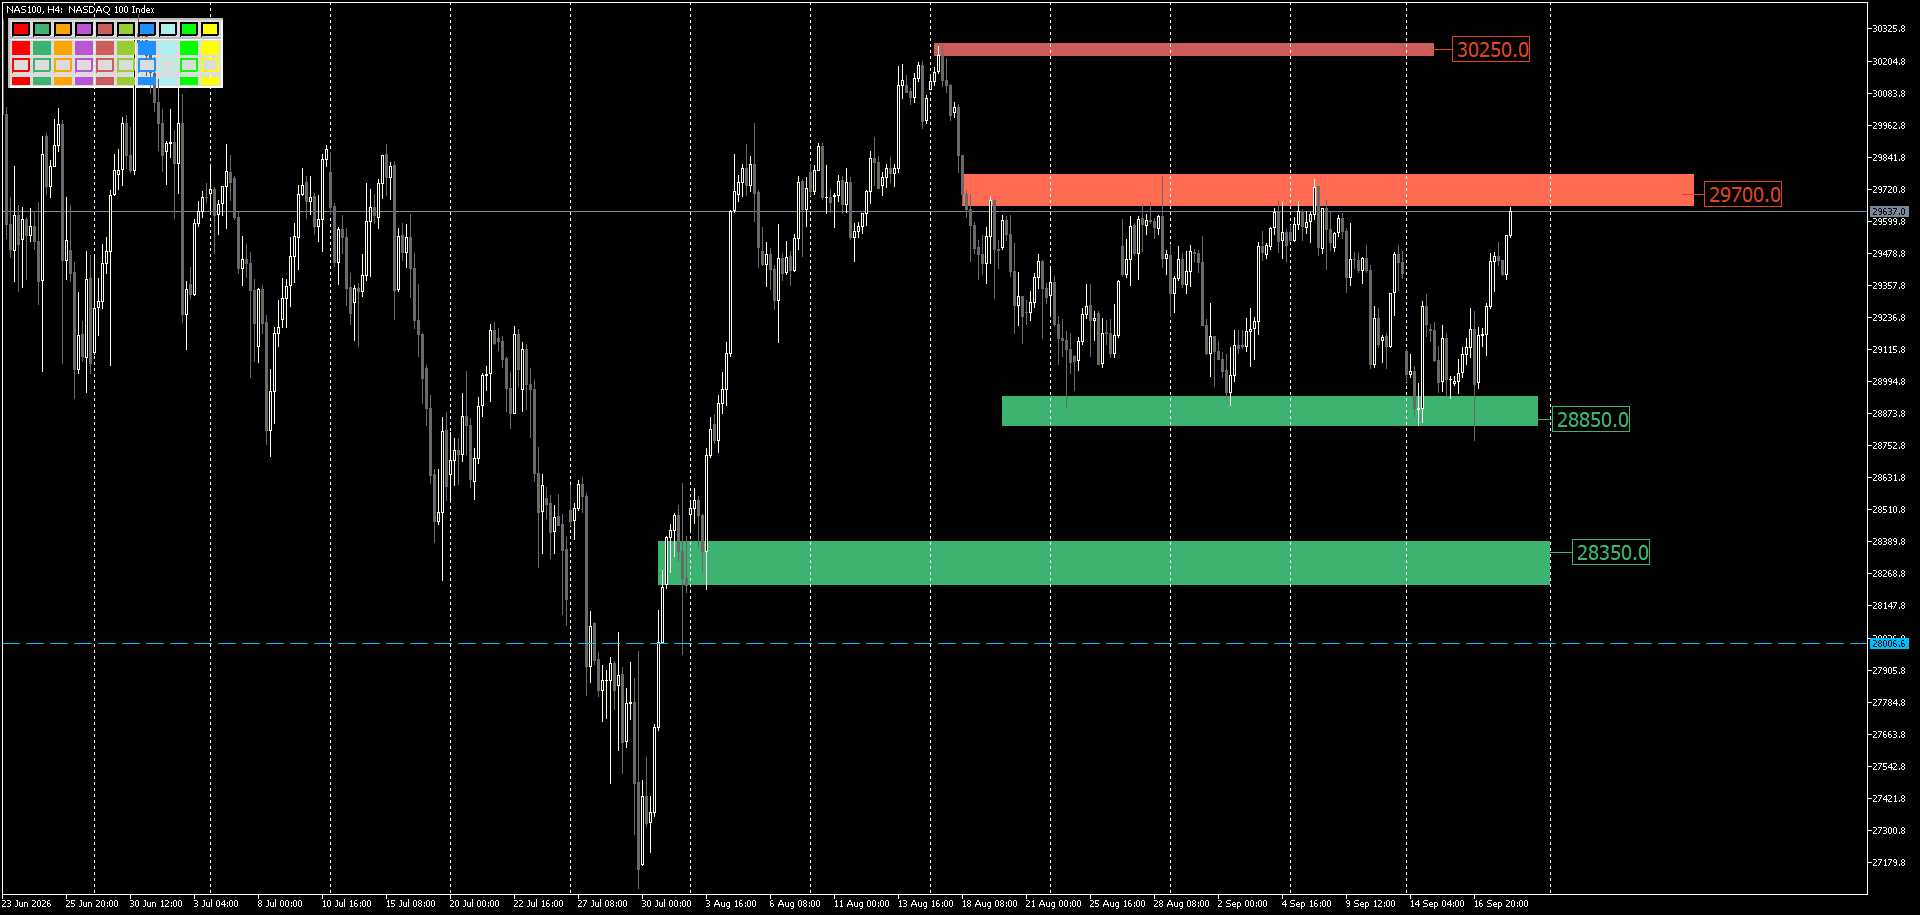
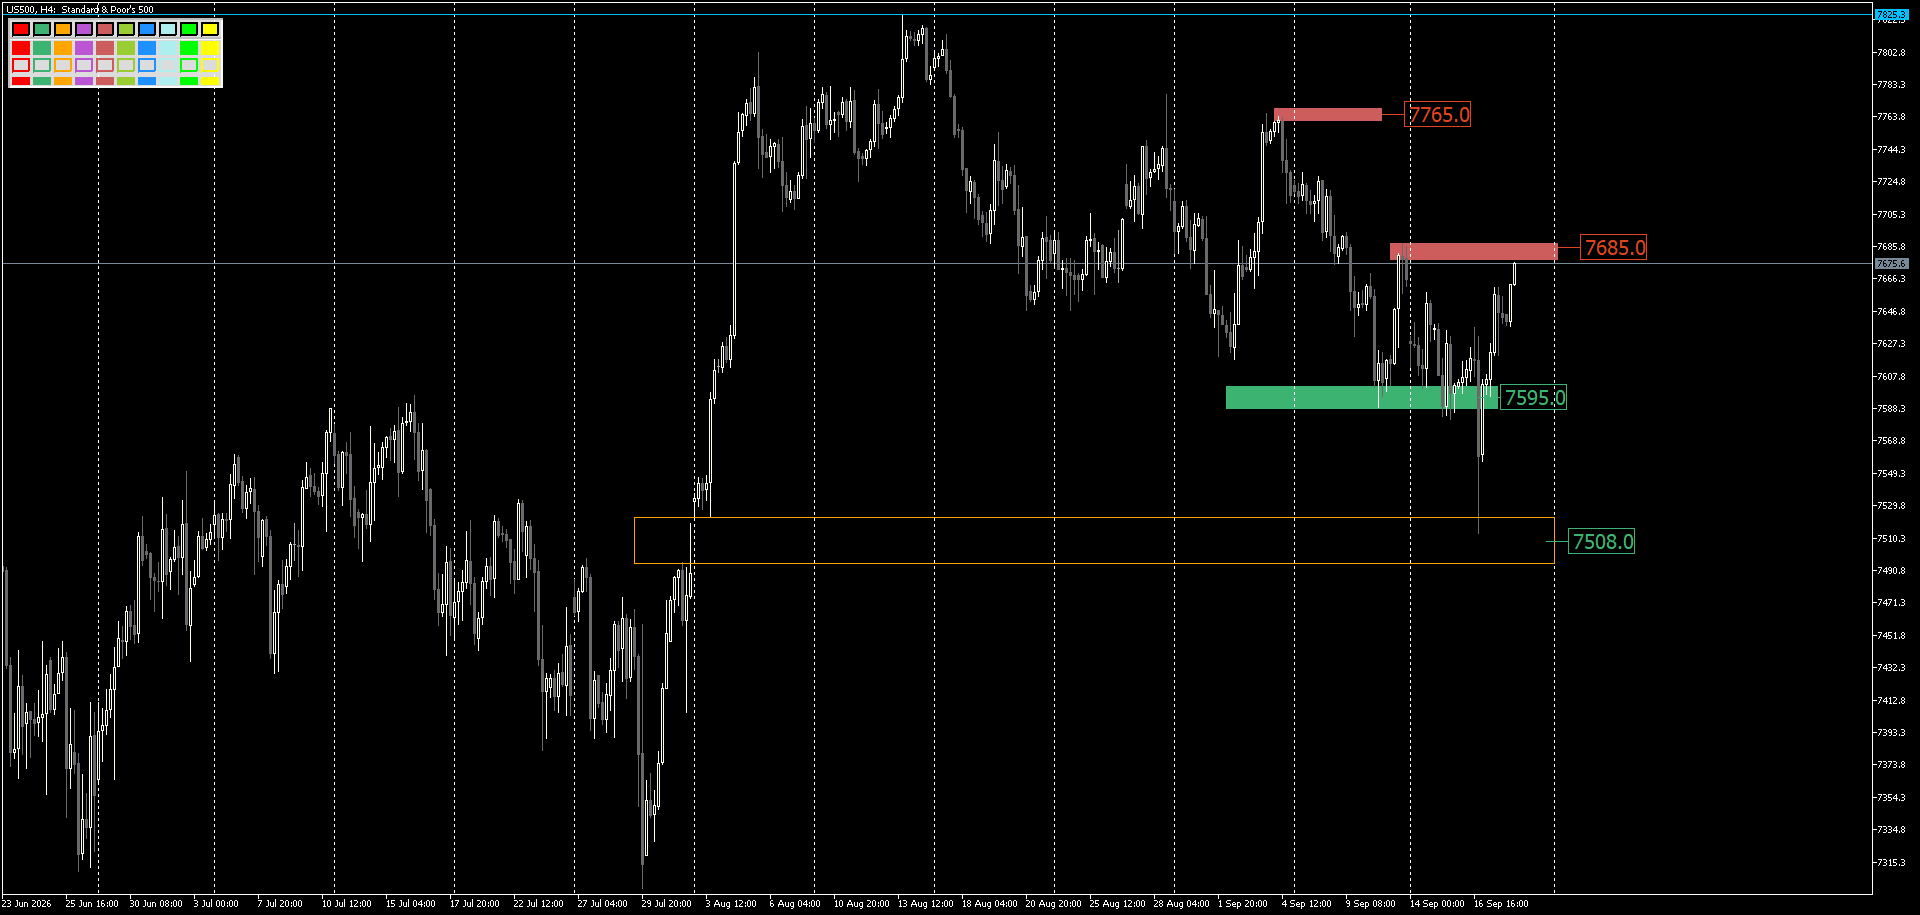
Схожая ситуация и в индексе SP500: аккуратный тест 7508 на событии и уход по сценарию наверх – это трейдерский экстаз, как есть. Если нет открытых позиций, то со следующей недели можно встать в очередь за экстазом, но только при условии закрепления выше 7685.
На индексе Мосбиржи ситуация не изменилась коренным образом, поэтому уровни остаются рабочими.
Нефть
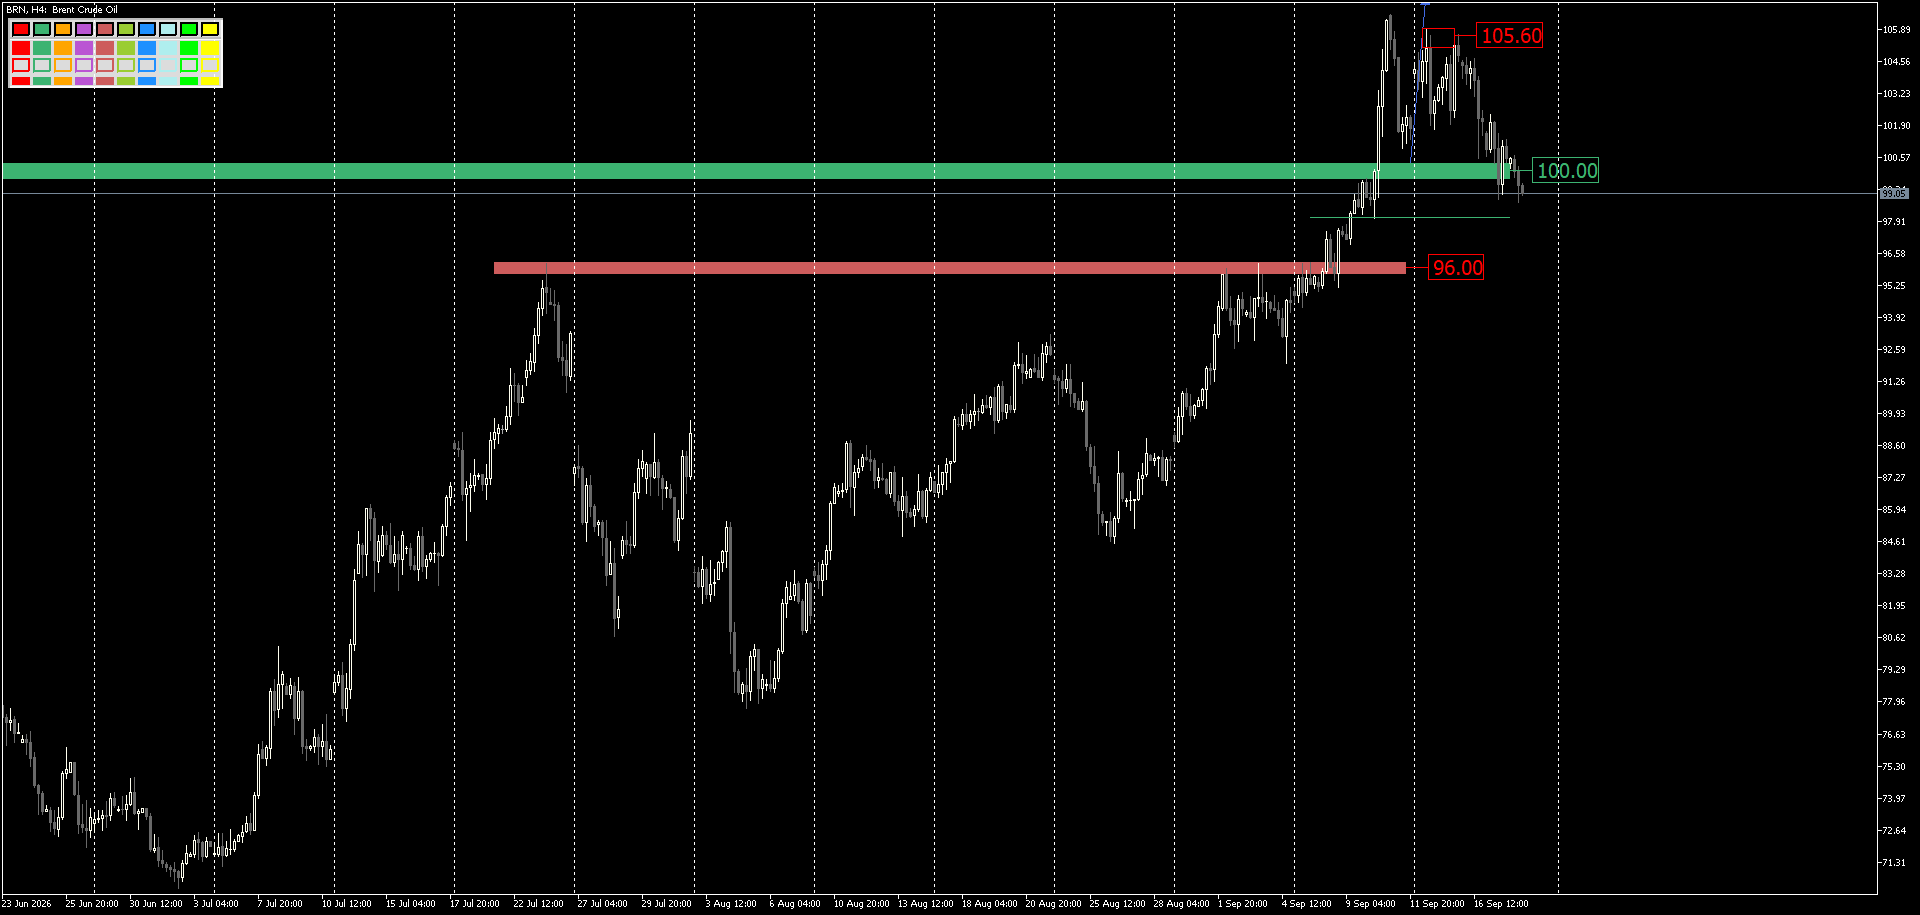
На фоне позитивных вербальных заявлений о судьбе Ближнего Востока цены на нефть стали понемногу снижаться и на утро пятницы пробуют на вкус 100 уровень поддержки.
Прогноз по нефти
Учитывая этот факт и лёгкие порывы в сторону покупки риска у всего рынка, аналитики компании «Паритет» прогнозируют вероятность дальнейшего снижения котировок. Впереди «постоянная Трампа», так что заключать новые сделки вряд ли будет хорошей идеей. А учитывая грядущий ОРЕХ, логичнее всего будет поискать в начале следующей недели.
Но внутри дня с откатов вполне возможно поискать небольшие сделки в шорт при наличии хорошей торговой системы и дисциплины.
Но внутри дня с откатов вполне возможно поискать небольшие сделки в шорт при наличии хорошей торговой системы и дисциплины.
Золото
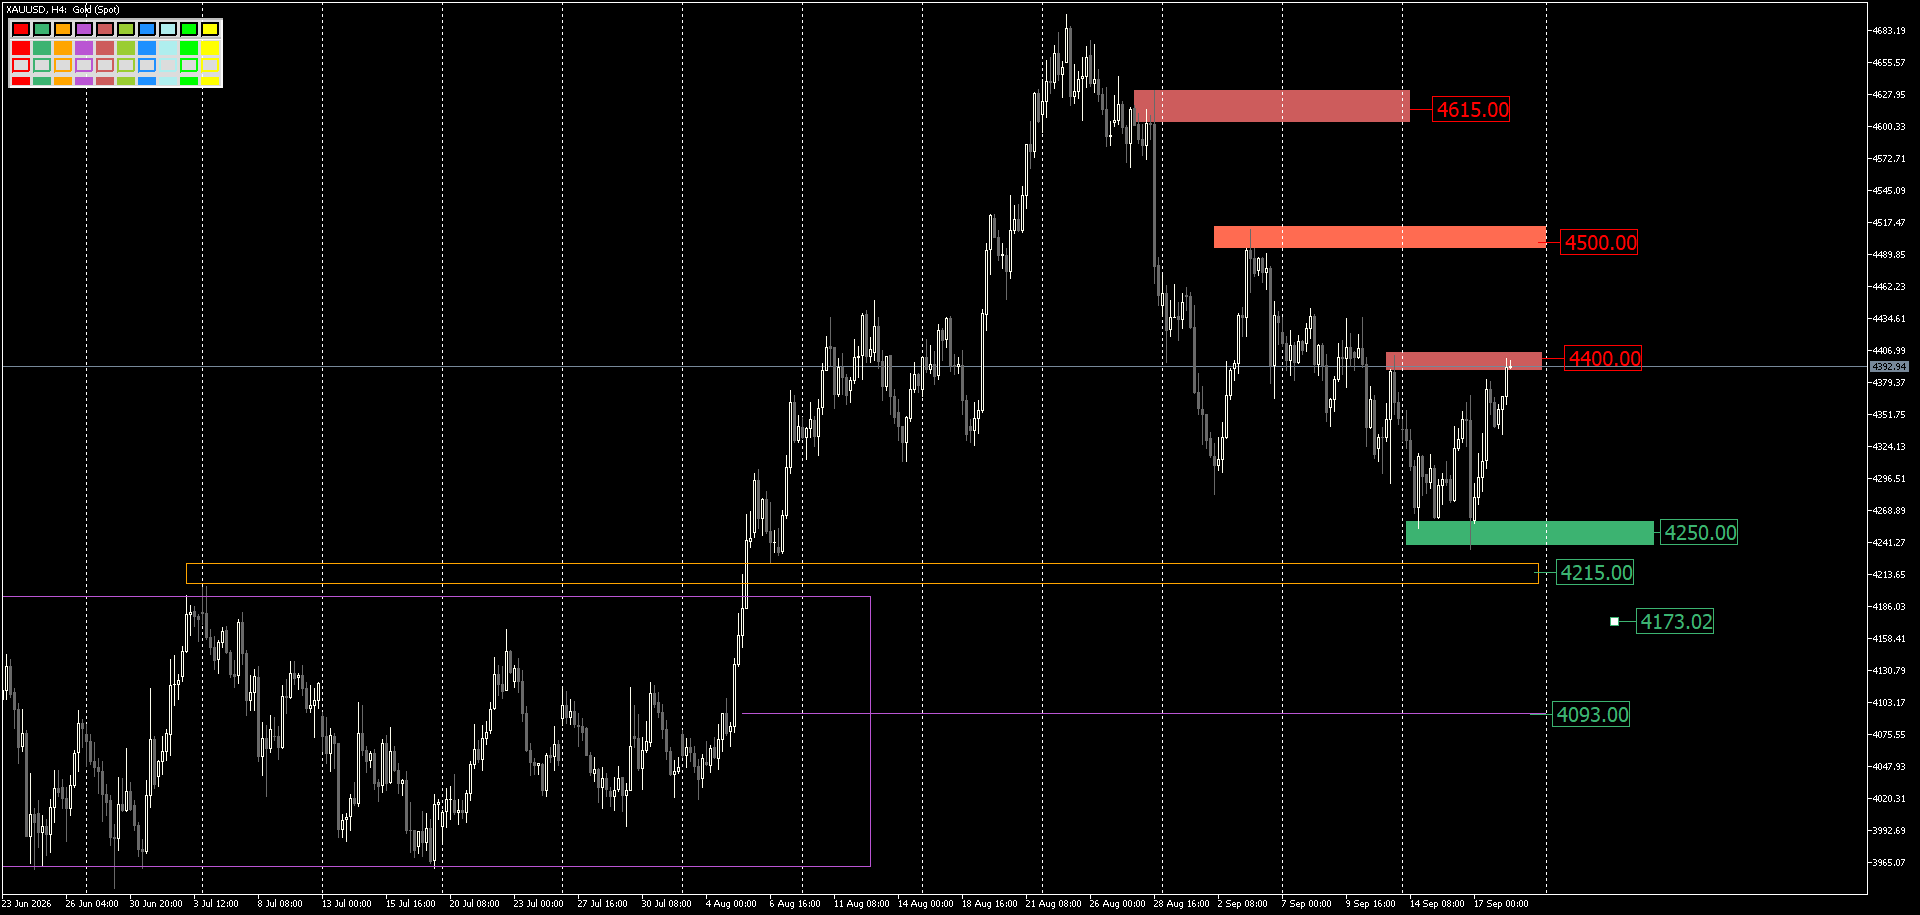
Золоту не удалось пробить зону 4300 и прокатиться вниз до выхода решения по ставке, а после публикации рынок переобулся, и теперь золото не вполне уверенно, но всё же смотрит вверх.
Прогноз по золоту
При закреплении выше 4400 можно будет смело искать лонги, делятся опытом эксперты «Паритета».
Криптовалютный рынок
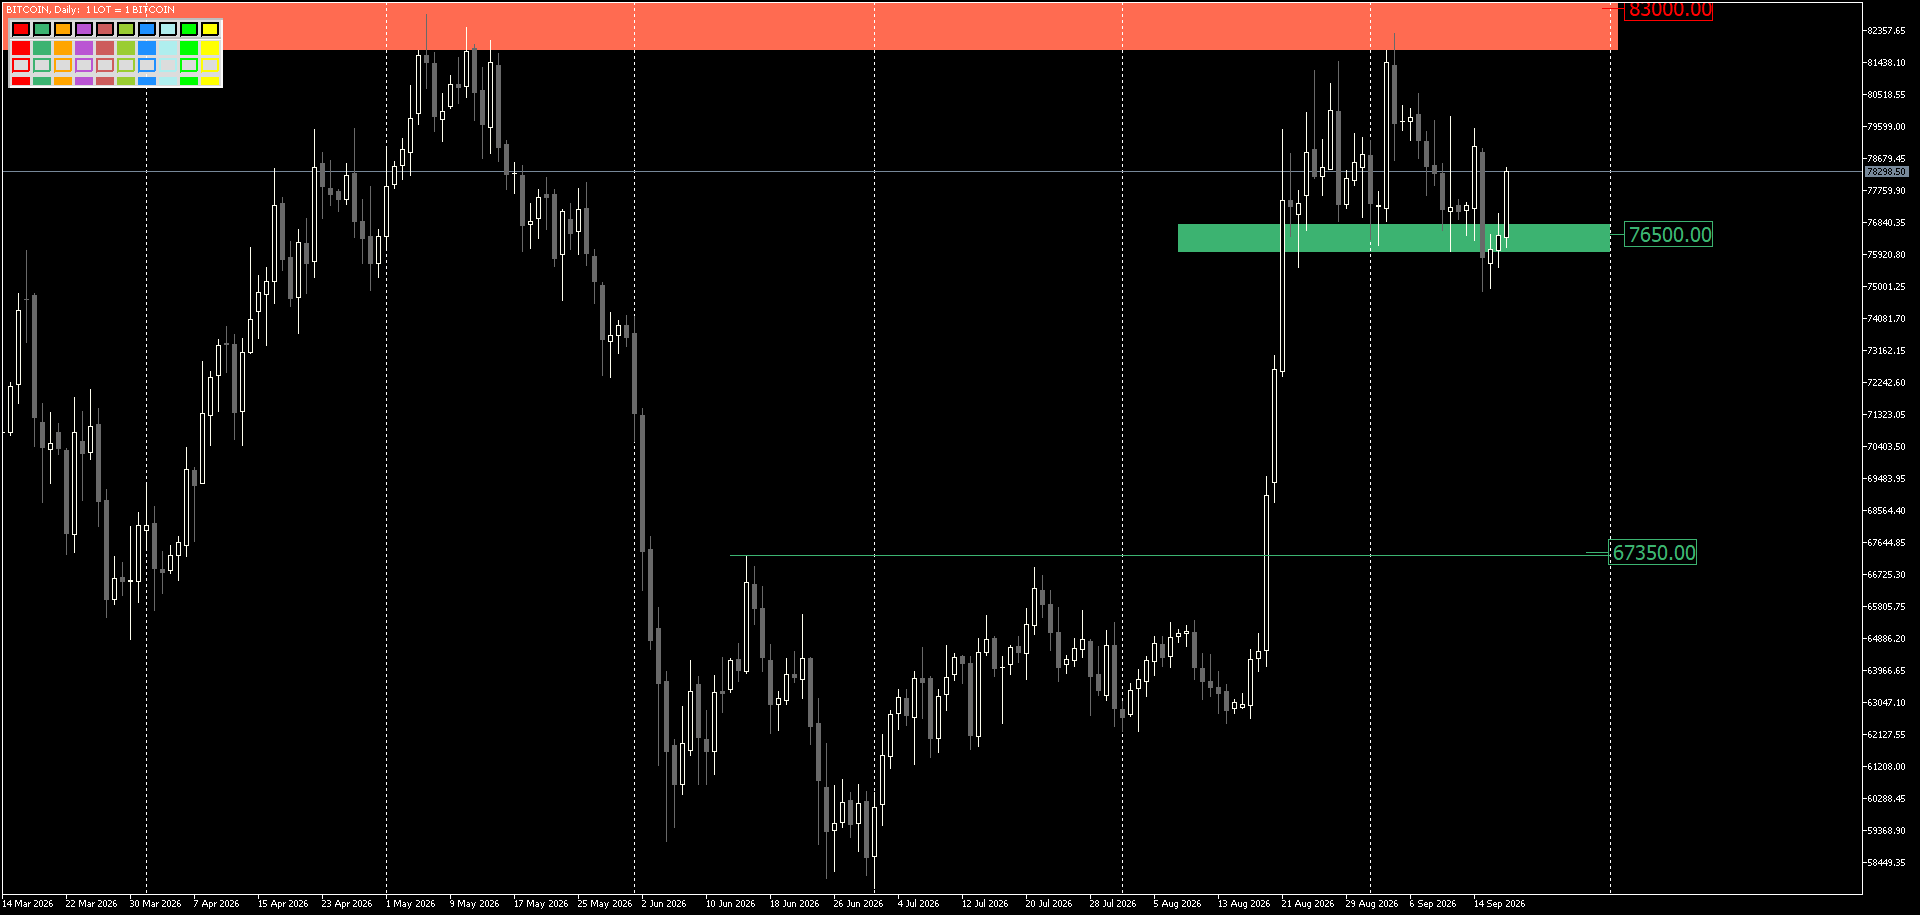
Поздравляем покупателей биткоина с прибылью! Пусть CLARITY Act и не пропустили снова, но изменение консенсуса на рынке важнее принятия этого закона.
Прогноз по криптовалюте
После выходных, если биткоин подтвердит серьёзность своих намерений, можно поискать точки входа в лонги, заключают специалисты «Паритета».
Валютный рынок
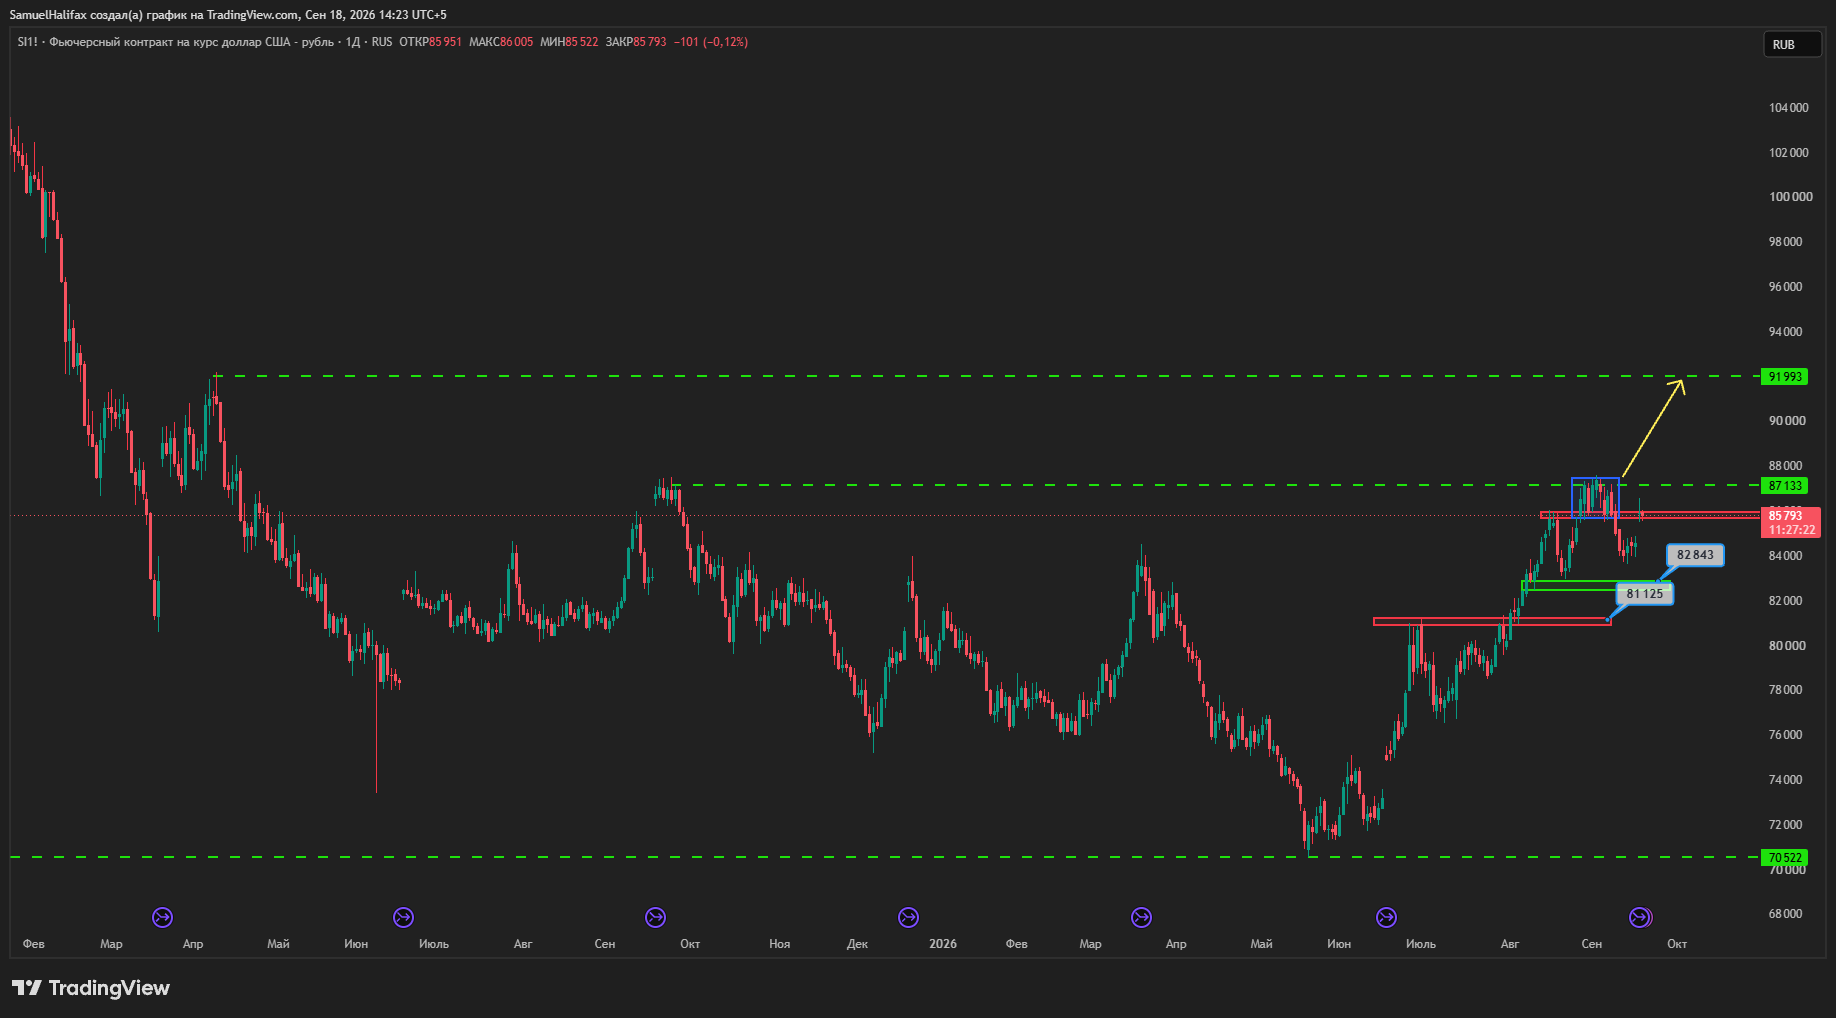
Российский рубль переобулся синхронно со всем остальным рынком – теперь валютная пара USDRUB спешит вверх.
Прогноз по российскому рублю
Если закрепление выше 88.50 состоится на следующей неделе, то можно смело искать новые точки входа в покупки, резюмируют аналитики учебного центра «Паритет».
Основные валютные пары FOREX
EURUSD
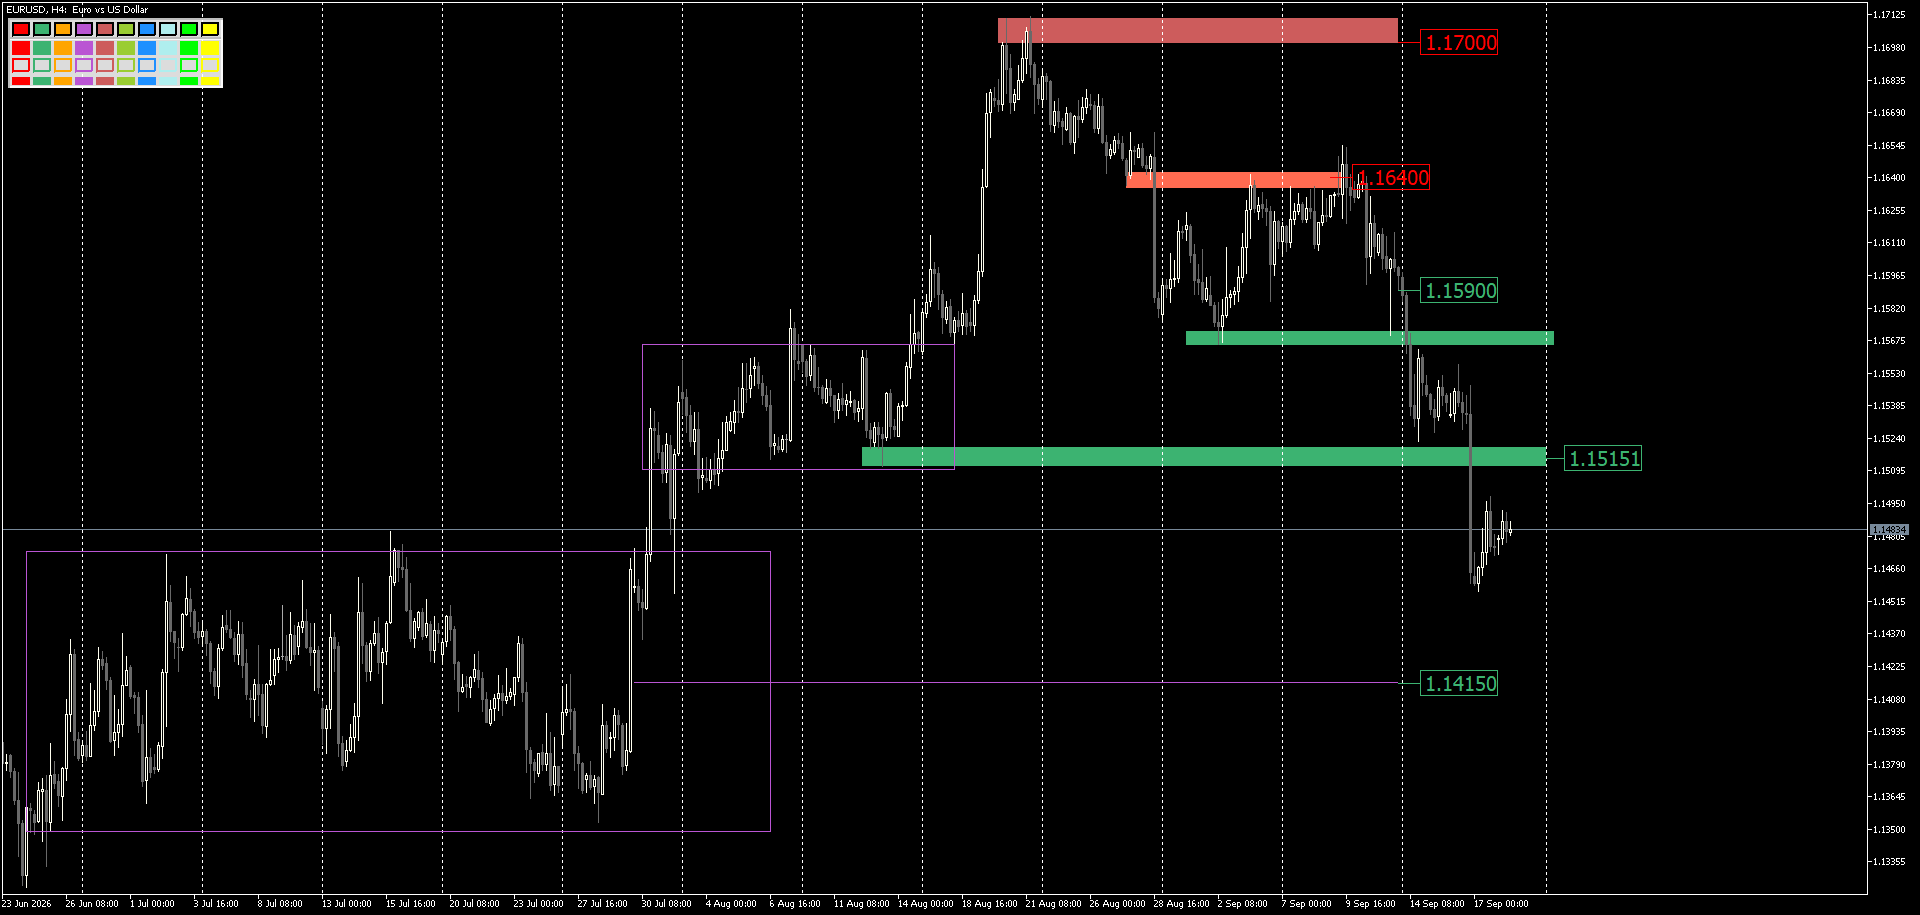
Поздравляем продавцов евро с прибылью! Пусть второго РОСа не удалось достичь, но прибыль уже есть и ощутимая, а в преддверии выходных эксперты компании «Паритет» традиционно рекомендуют закрывать позиции полностью или хотя бы частично забирать «деньги со стола».
Риски ухода ниже всё ещё остаются вероятностными, но говорить о покупках пока преждевременно.
Риски ухода ниже всё ещё остаются вероятностными, но говорить о покупках пока преждевременно.
GBPUSD
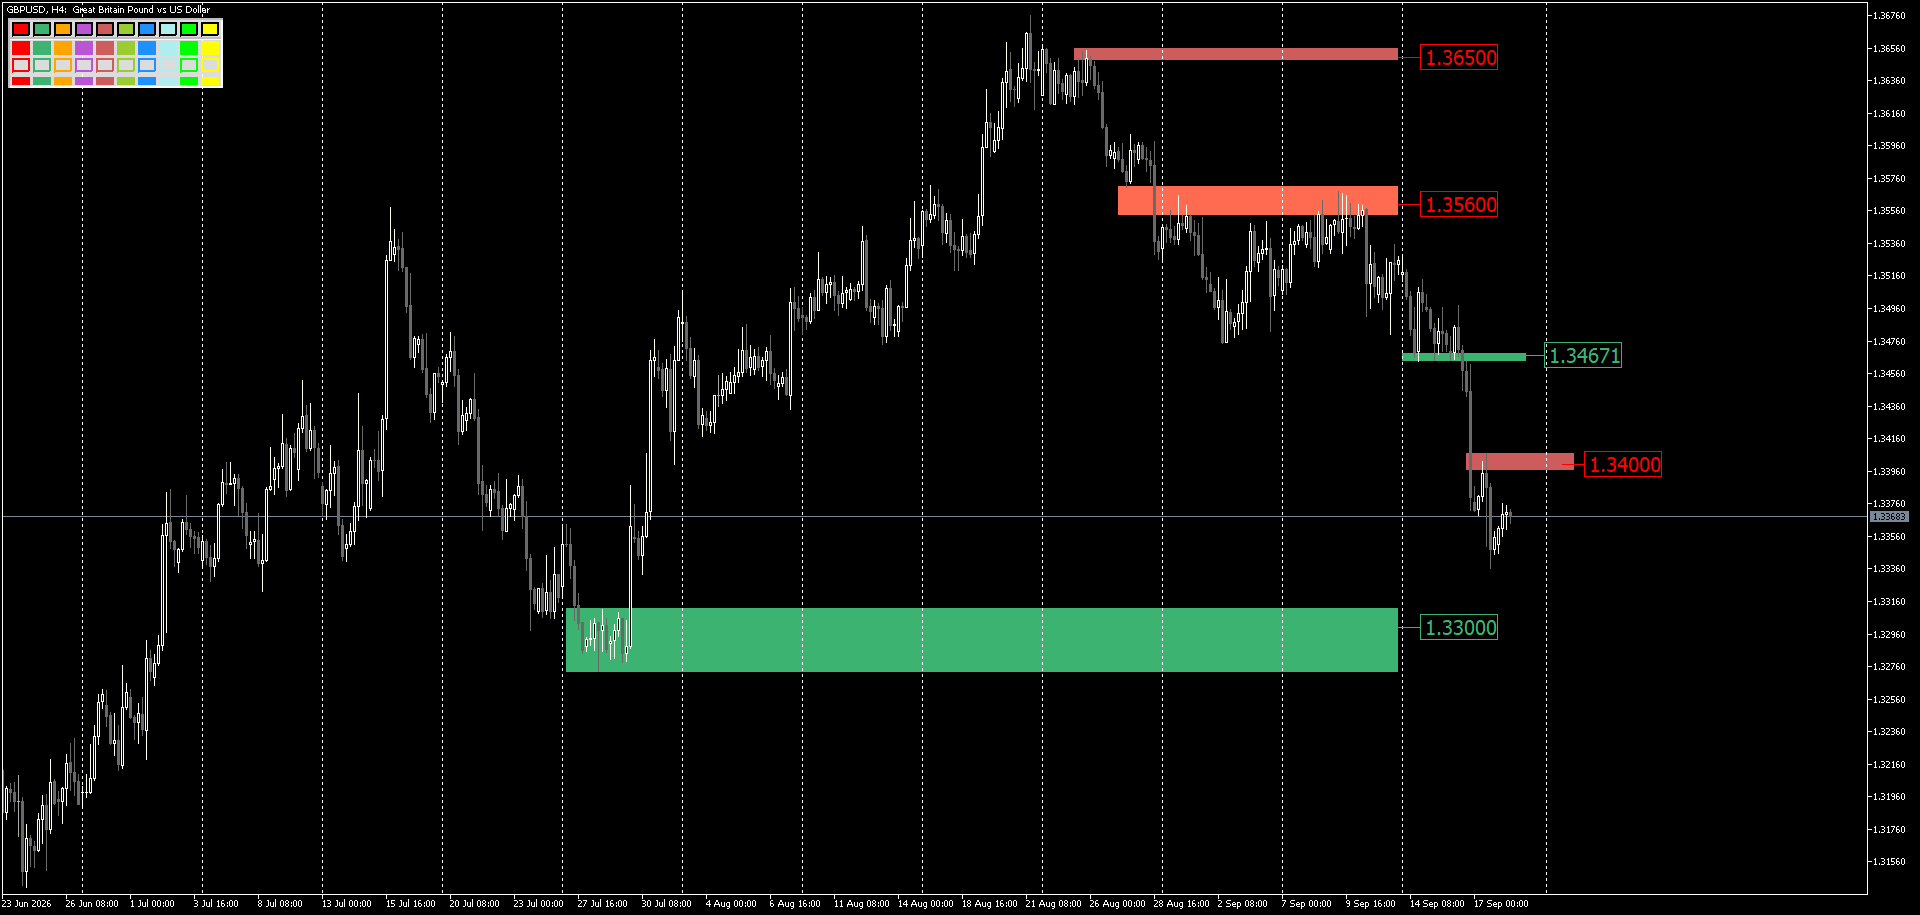
Поздравим продавцов фунта! Пара показала хорошую динамику и, вероятнее всего, продолжит свой спуск ещё немного дальше. Но всё покажет закрытие пятницы: думать о покупках можно только выше 1.34, а продажи могут продлиться вплоть до 1.33.
USDJPY
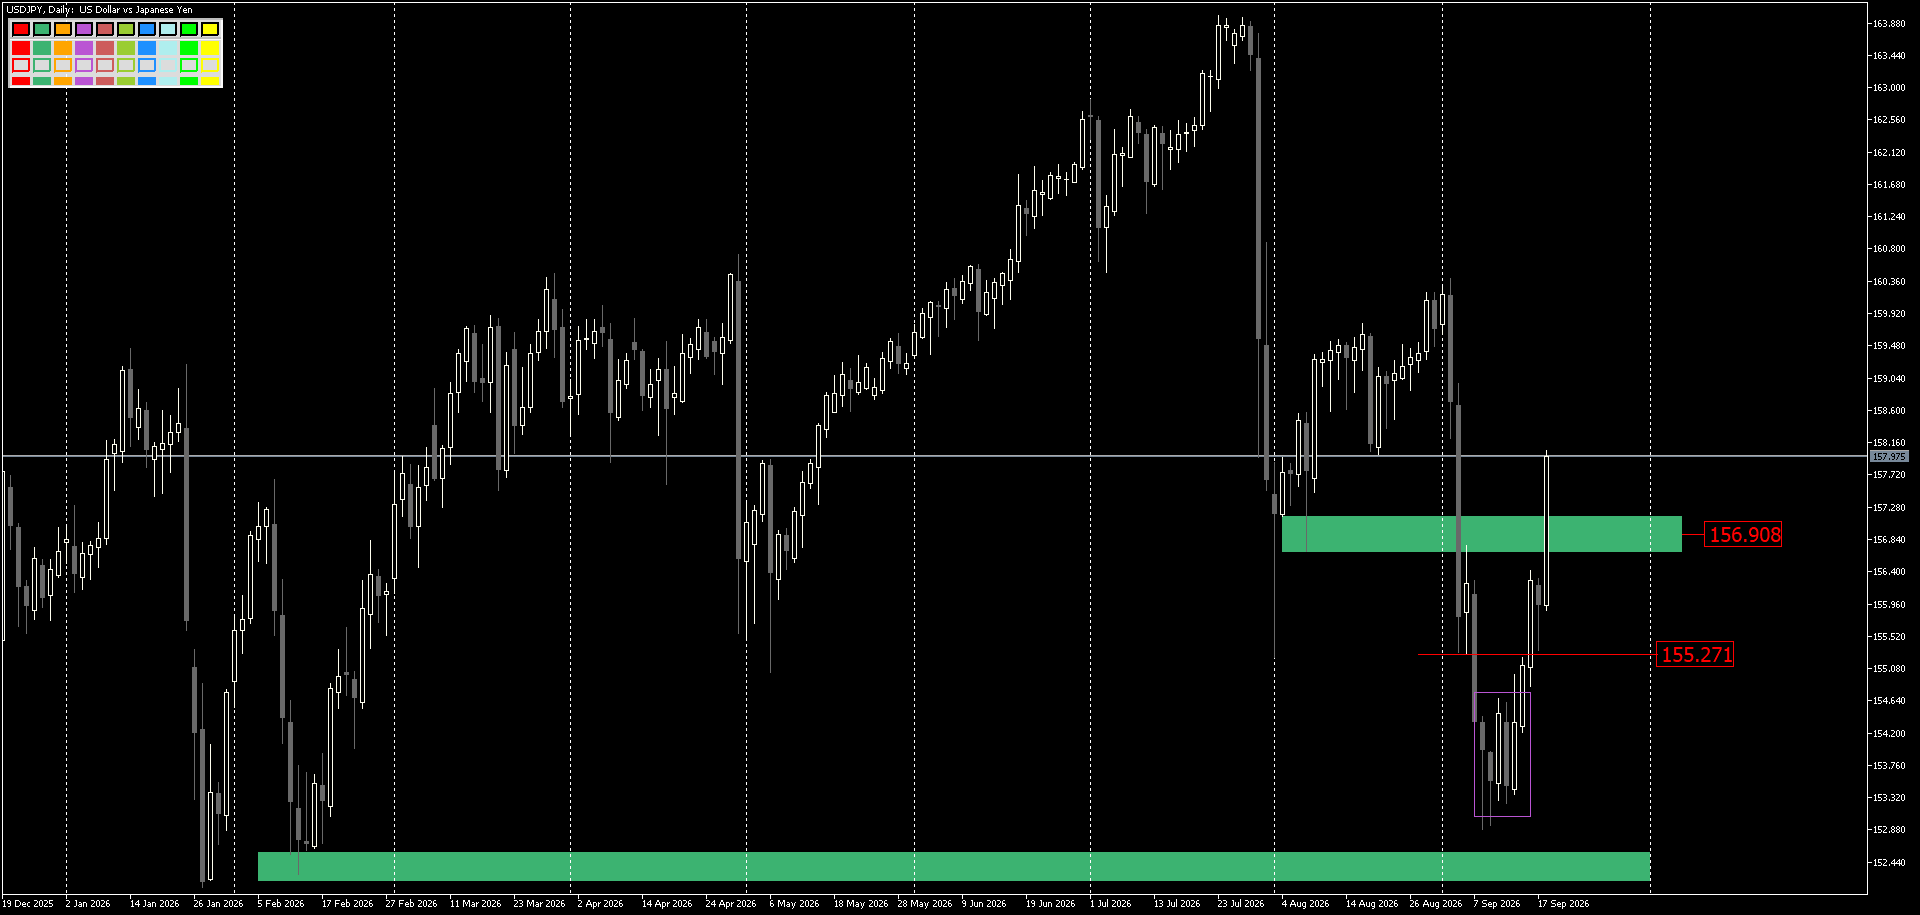
Банк Японии сегодня, 18 сентября, повысил ставку на 25 б.п. до 1,25% — максимума с 1995 года. Однако рынок воспринял это не как начало агрессивного ужесточения, а как «осторожный шаг»: двое из девяти членов совета проголосовали против, а глава BOJ Уэда дал понять, что дальнейшие повышения будут медленными и зависеть от данных.
На этом фоне иена не укрепилась, а ослабла. Пара USD/JPY пробила 157,0 и торгуется вблизи 156,7–157,0, хотя ещё в начале недели опускалась до 153,5 на фоне сворачивания carry trade. Причина проста: рынок увидел, что BOJ отстаёт от ФРС, которая на этой неделе повысила ставку до 3,75–4,00% и дала ястребиный сигнал.
Что меняет ситуацию сейчас? Снижение нефти ниже $100 и новости о готовности Ирана и Саудовской Аравии к переговорам с США — это фактор риск-он, который обычно давит на иену как на защитный актив. Но у него есть и обратная сторона: падение нефти снижает инфляционное давление в Японии, а значит, у BOJ становится меньше поводов спешить с повышением ставки. Это ещё один аргумент против сильной иены.
При этом доллар может оставаться крепким. Разница в ставках между ФРС (3,75–4,00%) и BOJ (1,25%) остаётся огромной, а рынок закладывает ещё одно повышение от ФРС до конца года. Пока этот спред сохраняется, фундаментальный перевес на стороне доллара. Пока ФРС сохраняет ястребиный курс, а BOJ действует осторожно, у USD/JPY есть пространство для дальнейшего роста.
Но лучше дождаться понедельника – свежий взгляд даст возможность разглядеть новые детали и тренды.